こんにちは。共有名義や相続した不動産の悩みを一緒に考える、カズです。
私は不動産の仕事を20年以上やっていますが、共有名義の売却では「兄弟で代金を分けたから、代表者がまとめて確定申告すればいいですよね」と聞かれることがあります。
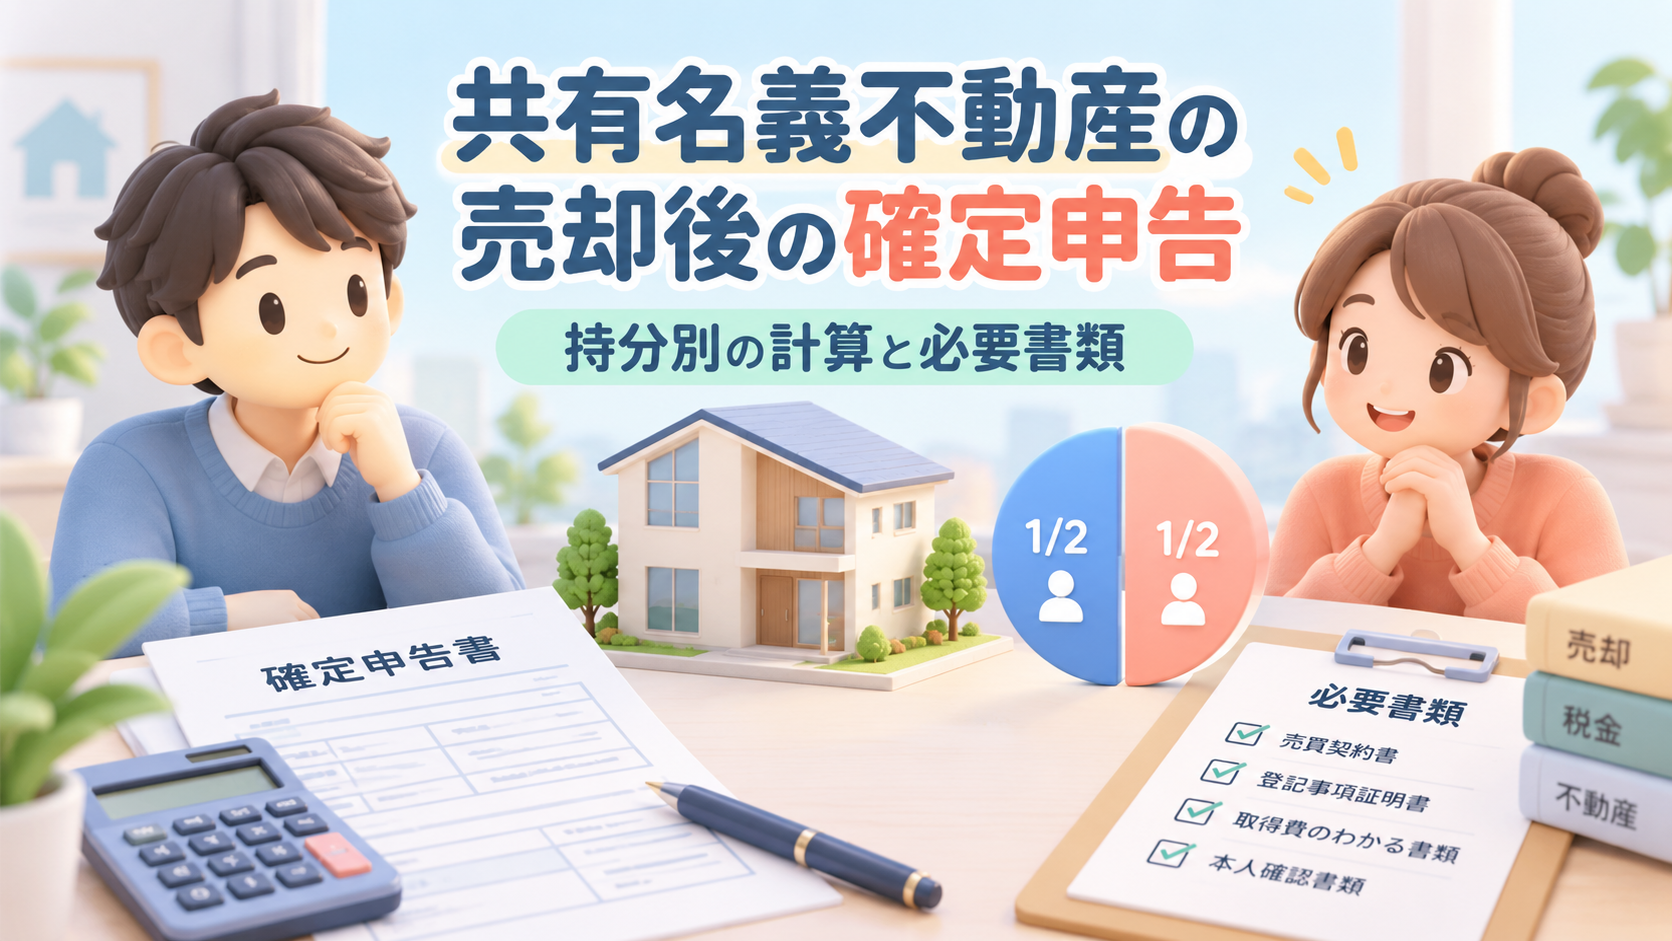
ここは少し注意が必要です。共有名義の不動産を売却した場合、原則として代表者が全員分をまとめて申告するのではなく、共有者それぞれが自分の持分について譲渡所得と申告の必要性を確認します。
同じ不動産を一緒に売っていても、持分の取得時期や取得費、居住状況、使える特例が違えば、一人ひとりの申告内容が変わることがあります。
30秒で確認
- 譲渡益が出た共有者は原則として各自で確定申告する
- 3,000万円控除などを使う場合は税額0円でも申告が必要
- 2026年中の売却は2026年分として2027年2月16日~3月15日に申告
- 売却代金だけでなく取得費・譲渡費用・特例も共有者別に確認する
特に相続した実家では、親の購入資料が見つからない、兄弟の持分が違う、代表者の口座へ売却代金をまとめて入金した、といったケースもあります。
まず共有者ごとの持分・取得費・売却費用・使える特例を同じ表で確認する。これが確定申告を進めるときの基本です。
共有名義不動産の売却と確定申告の基本
最初に「誰が申告するのか」「申告が必要なのか」「いつまでなのか」を確認しておきましょう。
共有名義だから特別な譲渡所得税が追加されるわけではありませんが、共有者ごとに売却収入や取得費を確認する点が単独名義との大きな違いです。
確定申告は共有者ごとに行う
共有名義の土地や建物を売却した場合、それぞれの共有者が自分の持分に対応する譲渡所得を確認します。
例えば兄と妹が2分の1ずつ所有する不動産を4,000万円で売っても、兄が4,000万円すべてについて申告し、妹の分までまとめて処理するわけではありません。
兄は自分の持分、妹も自分の持分について、売却代金・取得費・譲渡費用・特別控除を確認するのが基本です。
共有名義の基本
「不動産1件につき1回の申告」ではなく、「共有者一人ひとりについて申告要否を判断する」と考えると分かりやすいですよ。
代表者一人の銀行口座へ売却代金をまとめて振り込んでもらった場合も、入金口座だけで所得の帰属が決まるわけではありません。
売買契約書、登記上の持分、決済精算書、実際の分配額、共有者への送金記録を残しておきましょう。
まだ売却前で、共有者の一人が反対している、自分の持分だけ売れるのか知りたいという方は、共有名義の不動産を売却する方法と全員同意が必要なケースで先に確認できます。
申告が必要か4項目で判断
共有者それぞれについて、まず次の4項目を確認してください。
| 確認項目 | 見る資料 | 確認する理由 |
|---|---|---|
| 売却代金 | 売買契約書・精算書 | 自分の持分に対応する収入を確認 |
| 取得費 | 購入時の契約書・相続資料 | 譲渡所得を大きく左右する |
| 譲渡費用 | 仲介手数料等の領収書 | 売却に直接かかった費用を確認 |
| 使える特例 | 居住・相続関係資料 | 控除額や申告要否に影響する |
譲渡所得がプラスになれば、原則として確定申告が必要です。
反対に、取得費や譲渡費用を差し引いた結果として譲渡所得が生じず、確定申告を要件とする特例も利用しない場合は、その売却だけを理由とした所得税の確定申告が不要となるケースがあります。
ただし、3,000万円特別控除や一定の譲渡損失に関する特例などを利用する場合は、計算後の税額が0円でも確定申告が必要です。
共有者全員をまとめて「利益が出たから全員申告」「赤字だから全員申告不要」と判断しないでください。取得費や特例の条件が違えば、同じ日に同じ不動産を売った共有者でも結果が変わる場合があります。
2026年売却の申告期限
2026年中に土地や建物を譲渡した場合は、2026年分の所得として2027年に確定申告します。
2026年分の所得税等の確定申告期間は、2027年2月16日から3月15日までです。
譲渡の日は原則として買主へ引き渡した日ですが、売買契約の効力が発生した日を譲渡日として申告できる場合もあります。契約日と引渡日が年をまたぐ場合は特に確認してください。
詳しい考え方は、国税庁「譲渡所得の申告期限」で確認できます。
◆カズのワンポイントアドバイス
売却が終わったら契約書や領収書を別々の場所へしまわず、「売却」「購入時」「相続」「特例」の4つに分けて保管しておくと、翌年の申告がかなり進めやすくなりますよ。
共有持分別に譲渡所得を計算する
次に確認するのが、共有者ごとの譲渡所得です。
ただし、共有名義だからといって、すべての金額を現在の持分割合で機械的に割ればよいわけではありません。
売却代金と費用を持分別に確認
土地や建物の課税譲渡所得は、基本的に次の式で計算します。
課税譲渡所得 = 譲渡価額 − 取得費 − 譲渡費用 − 特別控除
共有名義の場合は、この計算を共有者ごとに行います。
例えば兄が3分の2、妹が3分の1を所有する不動産を3,600万円で売却し、取得経緯が同じで、取得費1,200万円と譲渡費用180万円も持分割合に応じて負担したと仮定します。
| 項目 | 全体 | 兄 3分の2 | 妹 3分の1 |
|---|---|---|---|
| 売却代金 | 3,600万円 | 2,400万円 | 1,200万円 |
| 取得費 | 1,200万円 | 800万円 | 400万円 |
| 譲渡費用 | 180万円 | 120万円 | 60万円 |
| 控除前の譲渡所得 | 2,220万円 | 1,480万円 | 740万円 |
これは取得経緯と費用負担が同じ場合の単純化した例です。
一部の持分を購入し、残りを相続した場合などは、取得時期や取得費を持分ごとに確認する必要があります。
税率や長期・短期譲渡所得まで詳しく確認したい方は、共有名義の不動産売却でかかる税金と持分別の計算で解説しています。
取得費は取得経緯を確認する
取得費は、共有名義だから必ず不動産全体の取得費を現在の持分で割ればよい、というものではありません。
購入当初から同じ持分で所有している場合は比較的分かりやすいのですが、途中で贈与・相続・持分の売買があれば、それぞれの持分をいつ、どのように取得したのか確認します。
建物については購入代金や建築代金をそのまま取得費にするのではなく、所有期間中の減価償却費相当額を差し引きます。
取得費が分からない場合などは、売却価額の5%相当額を概算取得費として計算できる扱いがあります。例えば3,000万円で売却した場合なら150万円です。
ただし、実際の取得費より5%の方がかなり低ければ、計算上の譲渡所得が大きくなります。
古い売買契約書、建築請負契約書、領収書、通帳、住宅ローン関係資料などを先に探してください。
土地と建物の取得価額の内訳が分からない場合
古い戸建てでは、購入時の売買契約書は残っていても「土地建物一括5,000万円」のように、土地と建物の金額が分かれていないことがあります。
建物は減価償却費相当額を差し引く必要があるため、土地と建物の取得価額を分ける必要があります。
まず契約書、領収書、消費税額が分かる資料などから建物価額を確認できないかを調べます。
それでも区分できない場合は、国税庁の「建物の標準的な建築価額表」などを使って建物価額を算定し、購入総額から差し引いて土地価額を求める方法もあります。
「購入総額が不明」と「土地・建物の内訳だけ不明」は別です。
購入総額が分かっているのに、すぐ売却価額の5%を取得費とするのではなく、残っている資料から土地・建物を分けられないか確認してください。
譲渡費用は実際の負担額を確認
譲渡費用には、仲介手数料、売主が負担した売買契約書の印紙税、売却のために直接必要となった一定の測量費などが含まれることがあります。
一方、通常の修繕費や固定資産税など、所有中の維持管理にかかった費用は、そのまま譲渡費用になるわけではありません。
共有名義では、一人が仲介手数料などを一時的に立て替えていることもあります。
「誰の口座から払ったか」だけではなく、最終的に誰がいくら負担したのか分かるように精算記録を残しましょう。
固定資産税等の精算金にも注意
売却時に買主から受け取った未経過固定資産税・都市計画税相当額は、譲渡所得の計算では収入金額に含める扱いです。決済精算書も申告資料として残しておきましょう。
持分と違う代金分配に注意
兄弟共有の実家では、「長男が親の介護をしていたから多く渡したい」といった話になることもあります。
気持ちとしては自然ですが、登記上の持分と売却代金の分配割合が違えば、その差額について贈与税など別の税務問題が生じる可能性があります。
立替金、債権債務、遺産分割上の精算など別の理由があるケースもありますので、持分と違う割合で大きな金額を分配する場合は、送金前に税理士へ確認してください。
ここまで読んで、「まだ売却前なので、そもそもいくらで売れるのか分からない」という方もいると思います。
共有名義の不動産では、売却価格が分からないままでは共有者ごとの手取りや税金も具体的に計算できません。固定資産税評価額や相続税評価額と、実際に市場で売れる価格は別なので、まだ売却前なら複数の不動産会社の査定額と査定根拠を比べておくと話し合いが進めやすくなります。
\ まだ売却前なら査定額の幅を確認 /

売却を決める前でも、査定額を比較してから共有者と相談できます。
必要書類と確定申告の進め方
申告画面を先に開くより、必要な数字と資料をそろえてから始める方が途中で止まりにくくなります。
「税務署へ提出する書類」と「計算根拠として手元に保管する資料」を分けて考えると整理しやすいでしょう。
確定申告で準備する主な書類
| 書類・資料 | 主な用途 | 共有名義で見る点 |
|---|---|---|
| 確定申告書 | 所得税の申告 | 共有者ごとに作成 |
| 確定申告書第三表 | 分離課税の譲渡所得を申告 | 各人の譲渡所得を反映 |
| 譲渡所得の内訳書 | 売却価額・取得費等を計算 | 共有者ごとの内容を確認 |
| 売却時の売買契約書 | 売却価額等を確認 | 全体価格と持分を照合 |
| 決済精算書 | 精算金等を確認 | 入金・分配を確認 |
| 購入時の契約書等 | 取得費を確認 | 取得経緯・土地建物内訳を確認 |
| 売却費用の領収書 | 譲渡費用を確認 | 最終負担者を確認 |
| 特例関係書類 | 各種特例の適用 | 共有者ごとに必要性を判定 |
特例を使う場合は、制度ごとに追加書類が必要です。
また、売買契約書や領収書などは、必ずしもすべてを申告書へ添付するという意味ではありません。取得費や譲渡費用を説明する根拠資料として手元に保管するものもあります。
共有者別の一覧を先に作る
私は共有名義の売却なら、申告書を作る前に共有者別の一覧を一度作っておくのがおすすめです。
| 確認内容 | 共有者A | 共有者B |
|---|---|---|
| 登記上の持分 | 記入 | 記入 |
| 売却収入 | 記入 | 記入 |
| 取得費 | 記入 | 記入 |
| 譲渡費用 | 記入 | 記入 |
| 取得時期 | 記入 | 記入 |
| 利用する特例 | 記入 | 記入 |
| 譲渡所得 | 記入 | 記入 |
共有者全員の売却収入を合計した金額が契約書等の全体金額と合うか、費用が二重計上されていないかも確認できます。
この一覧があれば、e-Taxへ入力するときも数字の根拠を追いやすくなります。
e-Taxは共有持分に注意して入力する
土地・建物の譲渡所得は、国税庁の確定申告書等作成コーナーを使ってe-Taxで申告できます。
作成コーナーでは共有持分や共有者に関する入力項目も用意されていますが、2分の1共有だから画面に出てくるすべての金額を最初から半分にして入力すればよい、というわけではありません。
入力欄によって、不動産全体の金額を入力して持分を反映させる部分と、自分に対応する金額を確認する部分があります。
2026年分の実際の入力画面は公開後に確認してください。
作成コーナーの仕様は年分によって変わることがあります。また、持分や費用負担が複雑なケースでは、作成コーナーだけで譲渡所得の内訳書を作成できない場合もあります。
スマートフォンでの準備や入力の基本は、不動産売却の確定申告をスマホでe-Tax提出する方法で詳しく解説しています。
3,000万円控除と相続共有の注意点
共有名義で特に間違いやすいのが3,000万円控除と、相続によって取得した不動産です。
共有者全員へ同じ特例を機械的に当てはめないようにしてください。
3,000万円控除は各共有者を判定
共有しているマイホームを売った場合、3,000万円特別控除は「不動産1件について共有者全員で3,000万円」という扱いではありません。
要件を満たす共有者について、一人につき譲渡所得から最高3,000万円まで控除できる場合があります。
ただし、共有者なら誰でも自動的に利用できるわけではなく、共有者ごとに要件を確認します。
また、家屋は一人だけが所有し、敷地だけを夫婦で共有しているような場合は、家屋の所有者以外が当然に最高3,000万円控除を受けられるわけではありません。
詳しい取扱いは、国税庁「共有のマイホームを売ったとき」で確認できます。
3,000万円控除を適用した結果、課税譲渡所得が0円になっても、特例の適用を受けるには確定申告が必要です。
相続した共有不動産は取得費と取得時期を引き継ぐ
兄弟で親の実家などを相続し、そのまま共有名義で売却した場合も、相続税評価額や固定資産税評価額をそのまま取得費として使うわけではありません。
原則として、親など被相続人がその不動産を取得したときの取得費と取得時期を引き継ぎます。
そのため、「相続したときの評価額は3,000万円だったから取得費も3,000万円」と考えると、税額計算を誤る可能性があります。
親の購入価格が分からない場合などは売却価額の5%相当額を概算取得費にできる扱いがありますが、5%で計算する前に購入当時の資料を探してください。
◆カズのワンポイントアドバイス
相続した実家を片付けるとき、古い売買契約書や建築請負契約書を「もう要らない」と捨てないでください。査定や売却は荷物が残っていても進められることがあります。書類を探してから片付けても遅くありませんよ。
相続の特例は別に確認する
親の自宅だった一定の空き家を相続して売却した場合は、被相続人の居住用財産に係る特別控除を利用できる可能性があります。
また、相続税を納めた共有者が一定期間内に相続財産を売却した場合は、相続税額の一部を取得費へ加算できる場合があります。
家屋の建築時期、相続後の利用状況、相続人の人数、売却期限などによって扱いが変わります。
同じ不動産の譲渡について、相続空き家の特別控除と相続税の取得費加算は併用できません。両方の候補になる場合は、どちらを利用するか税理士へ確認してください。
相続不動産の税金を詳しく確認したい方は、相続した家の売却税金と3,000万円控除・取得費加算で条件を分けて解説しています。
区分マンションを夫婦や親子で共有している場合は、共同名義マンション売却の確定申告と必要書類をご確認ください。
共有名義不動産の確定申告に関するよくある質問(FAQ)
Q1. 自分の共有持分だけを売った場合、ほかの共有者も確定申告しますか?
A. 自分の持分だけを売却した場合は、原則としてその持分を売った人について譲渡所得と確定申告の必要性を判断します。ほかの共有者が持分を売っていないのであれば、その人まで同じ売却について申告するわけではありません。
Q2. 土地と建物で共有持分が違う場合はどうしますか?
A. 土地と建物の持分が違う場合は、それぞれの持分と取得経緯を分けて確認します。物件全体を同じ割合で機械的に按分すると正しくない場合があります。複雑な共有状態では、税務署または税理士へ確認してください。
Q3. 購入時の総額は分かりますが、土地と建物の金額が分かりません
A. まず契約書や消費税額などから区分できないか確認します。それでも分からない場合は、国税庁の建物の標準的な建築価額などを使って建物価額を求め、購入総額から土地価額を求める方法があります。購入総額そのものが不明なケースとは分けて考えてください。
Q4. 確定申告の期限を過ぎてしまったらどうすればいいですか?
A. 申告が必要だった場合は、そのまま放置せず期限後申告を検討してください。納める税額がある場合は無申告加算税や延滞税などが関係することがあります。できるだけ早めに税務署または税理士へ確認しましょう。
共有名義不動産の売却と確定申告まとめ
共有名義の不動産を売却した後の確定申告では、代表者一人が不動産全体をまとめて申告するのではなく、共有者ごとに売却収入・取得費・譲渡費用・取得時期・特例を確認するのが基本です。
申告前にやることは3つです
- 売買契約書と登記事項から共有者・持分・売却収入を確認する
- 購入資料・売却費用・相続資料を集めて共有者別の計算表を作る
- 取得費や特例が曖昧ならe-Tax入力前に税務署または税理士へ確認する
特に相続した不動産では、親の取得費が分からない、相続税を納めている、共有者ごとに居住状況が違う、といった事情で結果が変わります。
個別の税額計算や確定申告は税理士または税務署、共有者間の法的な争いは弁護士、登記は司法書士が主な相談先です。
一方で、「税理士に聞く話なのか、不動産会社なのか分からない」「相続・共有名義・売却の問題がいくつも重なっている」という段階なら、まず状況を整理してから相談先を分ける方法もあります。
\ 共有名義・相続不動産の状況整理から相談 /
税額計算ではなく、名義・家族関係・売却後の状況と次の相談先を整理できます。
分かる範囲だけでも大丈夫です。個別の税額計算・申告代理は税理士へご確認ください。
状況別に詳しく確認したい方へ
この記事は一般的な制度をもとに整理しています。税制や確定申告書等作成コーナーの仕様は変更される場合がありますので、実際の申告時は国税庁の最新情報をご確認ください。