こんにちは。相続した土地や実家の売却について考える、カズです。
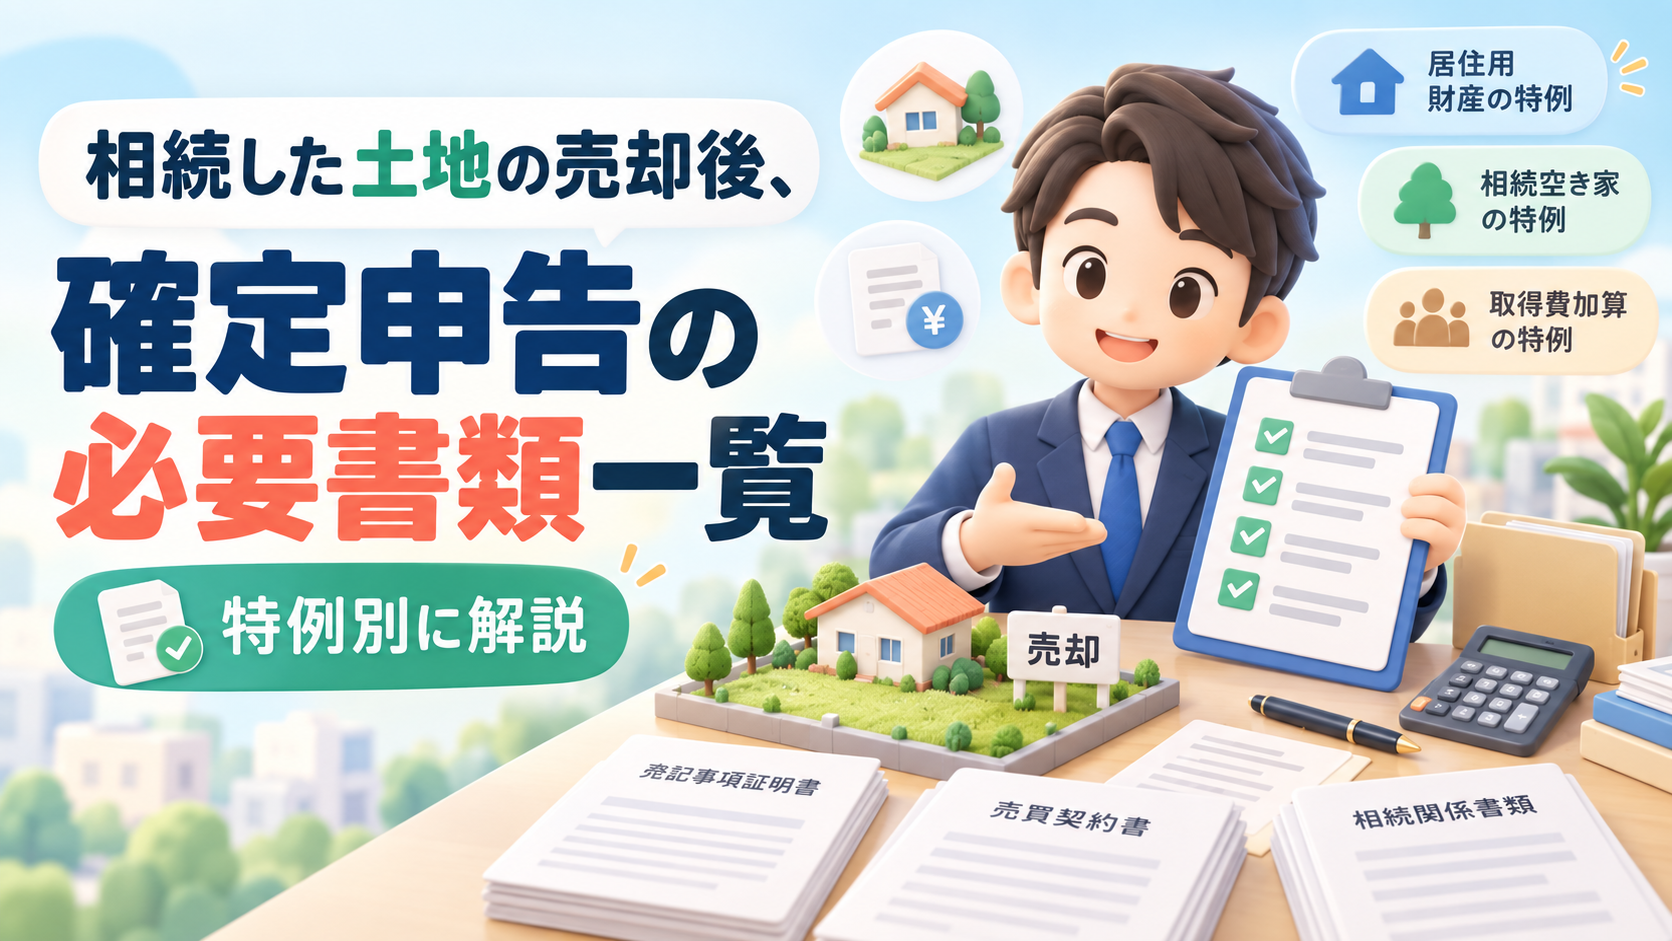
相続した土地を売却した後の確定申告では、確定申告書・第三表・譲渡所得の内訳書が基本になります。
ただし、売買契約書や領収書など、金額を計算するために準備する資料と、税務署へ提出する書類は同じではありません。
さらに、相続税の取得費加算や相続空き家の特例を利用する場合は、追加の添付書類が必要です。
この記事では、相続した土地の売却について、必要書類・集め方・特例の追加書類・2026年売却分の申告期限を分かりやすく整理します。
まず確認したい必要書類
- 基本書類:確定申告書・第三表・譲渡所得の内訳書
- 計算資料:売却時と親の購入時の契約書・領収書
- 取得費加算:相続税の計算明細書など
- 相続空き家特例:確認書・登記事項証明書等
必要書類を先に一覧で確認したい方は、国税庁の公式案内から提出する書類を調べられます。
\まずは提出書類の全体像を確認/
通常の申告か、特例を利用する申告かによって添付書類が異なります。自分の売却内容に合う項目を確認してください。
相続土地売却の申告に必要な書類
相続した土地の確定申告では、まず提出する書類と、計算のために保管する資料を分けることが大切です。
契約書や領収書を全部添付するとは限りません。どの書類が必要かを順番に確認しましょう。
税務署に提出する基本書類
土地・建物の譲渡所得を申告する際の基本書類は、次のとおりです。
| 書類 | 用途 |
|---|---|
| 所得税等の確定申告書 | 所得・控除・税額を申告する |
| 申告書第三表 | 土地・建物の分離課税を申告する |
| 譲渡所得の内訳書(土地・建物用) | 売却価額・取得費・譲渡費用を計算する |
| マイナンバー・本人確認関係 | 申告方法に応じて本人確認を行う |
| 特例の追加書類 | 利用する特例の要件を確認する |
e-Taxの確定申告書等作成コーナーでは、必要事項を入力して申告書などを作成できます。
紙の申告書を先に印刷するより、入力に使う資料をそろえておくことが重要です。
手元で用意する計算資料
売買契約書や領収書は、譲渡所得の金額を正しく計算するために必要です。
| 資料 | 確認する内容 |
|---|---|
| 売却時の売買契約書 | 売却価額・契約日 |
| 親の購入時の売買契約書 | 取得価額・取得時期 |
| 仲介手数料などの領収書 | 譲渡費用・取得時の費用 |
| 測量・解体関係の資料 | 売却に直接必要だった費用 |
| 相続税申告書の控え | 取得費加算を検討するための情報 |
これらは必ずしも通常の申告で一律に添付する書類ではありません。ただし、税務署から確認を求められる場合に備えて保管してください。
確定申告が必要か判断する
相続した土地を売却して譲渡所得が生じる場合は、原則として確定申告が必要です。
課税譲渡所得=売却価額-取得費-譲渡費用-適用できる特別控除
取得費や譲渡費用を差し引いた結果、譲渡所得が生じず、申告を必要とする特例も利用しない場合は、その売却について所得税の確定申告が不要となることがあります。
一方、取得費加算や相続空き家特例の適用を受ける場合には、必要書類を添えて確定申告することが条件です。
具体的な税額の考え方は、相続した土地の売却税金と計算方法でも解説しています。
必要書類の集め方と取得費の注意
資料を探すときは「売却時」「親の取得時」「相続時」の3つに分けると整理しやすくなります。
売却時の契約書と領収書
売却時の売買契約書では、売却価額や契約日、物件の所在地などを確認します。
仲介手数料や、売却するために必要だった測量費、一定の解体費用などは、譲渡費用に該当する場合があります。
ただし、固定資産税や通常の維持管理費など、土地に関係する支出をすべて譲渡費用にできるわけではありません。
費用の内容が判断できるよう、領収書や精算書も一緒に保管しておきましょう。
親の購入資料と概算取得費
相続した土地では、原則として亡くなった親などの被相続人が取得したときの購入代金や購入手数料を引き継いで取得費を計算します。
相続税評価額や固定資産税評価額が、そのまま売却時の取得費になるわけではありません。
親の古い売買契約書が見つからない場合は、領収書、通帳、住宅ローン関係資料なども確認してください。
取得費が分からない場合などには、売却価額の5%相当額を概算取得費として計算できます。
例えば3,000万円で売却した場合、5%相当額は150万円です。
ただし、実際の取得費が150万円より高ければ、概算取得費を使うことで課税所得が大きくなる可能性があります。
カズのワンポイントアドバイス
親の購入時資料は簡単に処分しないでください。取得費を確認できる資料が残っているかどうかで、税金の計算が変わることがあります。
出典:国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」
相続税と共有名義の資料
相続税が課税されている方は、相続税申告書の控えも確認してください。取得費加算の適用条件や加算額を調べるために使います。
また、相続時に相続人が支払った一定の登記費用などは、条件によって取得費に含められます。ただし、概算取得費を利用する場合には、相続人が支払った登記費用などを別途取得費に加えることはできません。
兄弟などの共有名義で土地を売却した場合は、一般に各共有者が自分の持分に応じた売却価額・取得費・譲渡費用を確認します。
売却代金が代表者の口座へ振り込まれていても、代表者だけが申告するとは限りません。登記持分と実際の分配が異なる場合は、税理士に確認することをおすすめします。
特例を使うときの追加書類
相続した土地の売却では、特例を利用できるかによって申告書類が変わります。
特に確認したいのが「相続財産の取得費加算」と「相続空き家の特別控除」です。
相続税の取得費加算
相続や遺贈によって取得した財産について相続税が課税され、一定期間内に土地などを売却した場合、相続税額のうち一定額を取得費に加算できる特例があります。
売却期限は、原則として相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までです。
主な提出書類
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(土地・建物用)
相続税申告書の控えは、加算額を計算するための重要資料です。提出書類と計算用資料を分けて確認しましょう。
相続空き家の特別控除
親などが住んでいた一定の古い家屋と敷地を相続して売却した場合、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、2024年1月1日以後の譲渡で、対象の家屋と敷地等を取得した相続人が3人以上の場合は、控除額の上限が2,000万円となります。
対象となる家屋は、原則として1981年5月31日以前に建築されたことなどの条件があります。相続開始時から更地だった土地を相続しただけでは、通常は対象になりません。
主な追加書類
| 書類 | 主な目的 |
|---|---|
| 譲渡所得の内訳書 | 売却内容・特例適用額を確認 |
| 登記事項証明書等 | 相続取得・建築時期などを確認 |
| 被相続人居住用家屋等確認書 | 対象家屋の居住状況などを確認 |
| 売買契約書の写し等 | 売却価額の要件を確認 |
| 耐震・取壊し関係書類 | 売却方法に応じた要件を確認 |
2024年1月1日以後の一定の譲渡では、売却した翌年2月15日までに買主側で耐震改修や家屋の全部の取壊しを行う場合も対象になり得ます。
必要書類は家屋付きで売る場合と、取り壊して敷地を売る場合などで異なります。登記事項証明書は、不動産番号等を記載した所定の明細書により添付を省略できる場合もあります。
出典:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
2つの特例は併用できない
同じ不動産の同じ譲渡について、相続税の取得費加算と相続空き家の特別控除を重ねて適用することはできません。
どちらが有利かは、売却価額・取得費・相続税額・適用条件などで異なります。両方の候補になる場合は税額を比較し、税理士に相談しましょう。
特例を利用する方は、一般的な土地売却の書類だけでなく、適用する特例ごとの添付書類を確認しておくと準備が進めやすくなります。
\使う特例に合わせて書類を確認/
国税庁の案内から特例別の書類一覧へ進めます。売却方法や適用時期による違いも確認してください。
2026年売却の申告期限と手順
土地売却の確定申告は、原則として相続した年ではなく、譲渡した年の翌年に行います。
2027年3月15日が申告期限
2026年中に土地を譲渡した場合、令和8年分の所得税等の確定申告期間は2027年2月16日(火)から3月15日(月)までです。
譲渡した日は原則として引渡日ですが、契約の効力発生日を譲渡日として申告できる取扱いもあります。
契約と引渡しが年をまたぐ場合には、申告する年分を確認してください。
出典:国税庁「申告と納税」
e-Taxで確認する5つの数字
e-Taxを利用する場合は、入力画面を開く前に次の項目を確認しておくと手続きがスムーズです。
- 売却価額:売却時の売買契約書を確認
- 取得価額:親の購入時契約書などを確認
- 取得時の諸費用:購入時の仲介手数料などを確認
- 譲渡費用:売却時の仲介手数料や測量費などを確認
- 相続税関係:取得費加算を使う場合は相続税申告書の控えを確認
金額が分からない箇所を先に整理しておけば、入力途中に何度も書類を探す手間を減らせます。
スマートフォンでの操作は、不動産売却の確定申告をスマホでe-Tax提出する方法も参考にしてください。
相続土地の確定申告FAQ
購入時の契約書がなくても申告可能?
はい。契約書を紛失しても、直ちに申告できなくなるわけではありません。通帳や領収書などを探し、取得費が分からない場合などは売却価額の5%相当額を使う方法もあります。
相続税申告とは別に必要?
はい。相続税と土地売却の譲渡所得に対する所得税は別の税金です。売却によって課税対象の譲渡所得が生じる場合は、原則として別途確定申告が必要になります。
兄弟共有なら誰が申告する?
共有名義のまま売却した場合は、一般に各共有者が自分の持分に応じて申告内容を確認します。代表者だけが申告すればよいとは限りません。
まとめ|提出書類と資料を分ける
相続した土地を売却した後の確定申告では、提出する基本書類・計算に使う資料・特例の追加書類を分けて確認することが重要です。
- 確定申告書・第三表・譲渡所得の内訳書が基本
- 売却時と親の購入時の契約書・領収書を保管する
- 取得費が不明なら概算取得費5%を使える場合がある
- 取得費加算や相続空き家特例では追加書類を確認する
- 2026年の譲渡は2027年3月15日が通常の申告期限
特に親の購入時資料は、取得費の計算に役立つ大切な情報です。売却が終わっても処分せずに確認してください。
必要書類をひととおり整理できたら、国税庁の案内で提出書類を最終確認しておきましょう。
\申告前に添付漏れをチェック/
取得費や特例の適用判断が難しい場合は、申告前に税務署や税理士へ相談してください。書類をそろえる段階で確認することが大切です。
税金に関する注意
この記事は2026年11月13日時点で確認できる一般的な制度をもとにしています。必要書類や特例の適用可否は、相続・売却の時期、家屋の状態、共有関係などによって変わります。最終的な税務判断は税務署または税理士へご相談ください。
あわせて読みたい記事