※この記事には広告が含まれます。
こんにちは。相続した土地や実家の売却について一緒に考える、カズです。
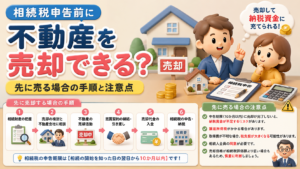
相続した土地を売却して利益が出た場合は、原則として確定申告が必要です。相続税の申告・納付が終わっていても、土地の売却による譲渡所得は別に確認します。
一方、売却による利益がなく、申告を条件とする特例も使わない場合は、その土地売却だけを理由とした所得税の確定申告が不要になることもあります。
ただし、売却価格だけでは判断できません。親から引き継ぐ取得費、売却に直接かかった費用、相続税の納付状況、適用できる特例まで確認する必要があります。
30秒で分かる確定申告の判断ポイント
- 売却益が出た:原則として確定申告が必要
- 売却損になった:特例等がなければ申告不要となる場合がある
- 取得費加算などの特例を使う:適用のため確定申告が必要
- まだ土地を売却していない:売却による譲渡所得の申告はまだ発生しない
この記事では、確定申告が必要になる条件から取得費の計算、必要書類、申告期限、e-Taxでの手続きまで順番に解説します。
まだ売却前で、名義や売却準備をどこから進めるべきか迷っている方は、まず相談したい内容を整理する方法もあります。
\ 相続土地の相談内容をLINEで整理 /
売却が決まっていない段階でも、分かる範囲の状況から伝えられます。税額や申告の可否については、税務署または税理士へ確認してください。
相続した土地の売却で申告が必要な人
確定申告が必要かどうかを考える際は、土地がいくらで売れたかだけでなく、売却による利益である「譲渡所得」が生じたかを確認します。
利益が出たら原則申告が必要
土地や建物を売却して譲渡所得が生じた場合は、原則として売却した年分の確定申告が必要です。
譲渡所得=売却価額-取得費-譲渡費用
課税譲渡所得=譲渡所得-適用できる特別控除
例えば、土地を3,000万円で売ったとしても、3,000万円すべてが利益になるわけではありません。
親が土地を購入したときの取得費や、仲介手数料、売却のために必要となった測量費などを差し引いて計算します。
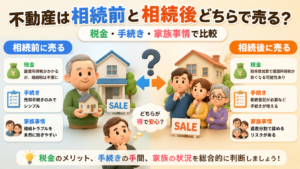
なお、相続税は相続した財産に対する税金であり、土地を売却したときの所得税・住民税とは別のものです。相続税を納めたことだけで、売却後の確定申告が不要になるわけではありません。
詳しい税率や計算例は、相続した土地の売却税金と計算方法で解説しています。
利益なしなら不要な場合も
取得費と譲渡費用を差し引いた結果、譲渡所得が生じない場合は、その土地売却だけを理由とした所得税の確定申告が不要になるケースがあります。
ただし、特例の適用に確定申告が必要な場合は、控除によって税額がゼロになっても申告が必要です。給与や事業所得など、別の理由で確定申告が必要になる場合も区別してください。
また、一般の土地・建物の売却損は、原則として給与所得や事業所得などと損益通算できません。一定の居住用財産には例外がありますが、相続した土地なら必ず使える制度ではありません。
4つの資料で申告要否を確認
自分の場合に申告が必要か迷ったら、まず次の4項目を確認しましょう。
| 確認項目 | 確認資料 | 確認する理由 |
|---|---|---|
| 売却価額 | 売却時の売買契約書 | 譲渡所得の収入金額を確認する |
| 取得費 | 親の購入時の契約書・領収書 | 取得にかかった金額を確認する |
| 譲渡費用 | 仲介手数料・測量費等の資料 | 売却に直接必要だった費用を確認する |
| 適用できる特例 | 相続税申告書・特例関係資料 | 控除の条件と申告要否を確認する |
これらの資料がそろえば、売却代金から何を差し引けるか整理しやすくなります。取得費が分からない場合も、すぐにゼロと判断しないことが大切です。
譲渡所得の計算と取得費の注意点
相続した土地の確定申告で特に注意したいのが取得費です。相続時の土地の評価額を、そのまま売却時の取得費にできるわけではありません。
親の購入額と取得時期を引き継ぐ
相続した土地の取得費は、原則として亡くなった親など被相続人が購入したときの代金や購入手数料などをもとに計算します。
土地を取得した時期についても、被相続人の取得時期を引き継ぎます。そのため、長期譲渡所得か短期譲渡所得かを判断する際も、単純に相続した日から数えるわけではありません。
一定の条件では、相続人が支払った登記費用なども取得費に含められる場合があります。ただし、概算取得費を使う場合には扱いが異なるため注意が必要です。
出典:国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」
 コンサルタント @KAZU
相続した家を片付けるとき、古い売買契約書や領収書を「もう使わない」と捨てないでください。土地を買ったときの金額が分かる資料は、売却後の税額に大きく影響することがあります。通帳、ローン資料、造成費の領収書なども一度確認してみてください。
取得費が不明なら売却額の5%
親が何十年も前に購入した土地では、当時の売買契約書が見つからないこともあります。
そのような場合などは、売却価額の5%相当額を概算取得費として使うことができます。
概算取得費の計算例
土地の売却価額:3,000万円
概算取得費:3,000万円×5%=150万円
ただし、5%を使うことで税金が安くなるとは限りません。
例えば、本来の取得費が1,000万円だったとしても、150万円で計算すれば、差額の850万円分だけ譲渡所得が大きくなります。
取得費が分からないからといって、最初から5%で申告すると決めないこと。購入時の契約書、領収書、通帳、住宅ローンや土地購入時の資料を先に確認しましょう。
売却費用は直接かかった分のみ
譲渡費用として差し引けるのは、原則として土地や建物を売るために直接必要となった費用です。
- 売却時の不動産仲介手数料
- 売却のために必要な測量費
- 売買契約書の印紙税のうち売主負担分
- 売却のために必要となった一定の建物取壊し費用
一方、通常の維持管理のために支払った固定資産税や修繕費などは、原則として譲渡費用にはなりません。
領収書は費用の種類ごとに分け、売却との直接的な関係を確認してください。
売却前なら査定価格から試算
まだ土地を売却していない方は、税額だけでなく、実際にいくらで売れそうかを確認しておくと手取り額を考えやすくなります。
相続税評価額や固定資産税評価額は、実際の売却価格と同じではありません。土地の形状、接道、境界、周辺の成約状況などによって査定額が変わります。
1社だけの査定では価格の妥当性を判断しにくいため、複数社の査定額とその根拠を比較する方法があります。
売却前なら、複数の不動産会社の査定を比べ、売却価格の目安を把握してから税金や諸費用を試算すると判断しやすくなります。
\ 売却前に土地の査定価格を比較 /

査定額は実際の売却価格を保証するものではありません。査定内容や対応可能な会社、サービス条件を確認し、売却するかどうかは比較後に判断してください。
査定結果をどう比較すればよいかは、相続不動産査定で価格・根拠・手取り額を比較する方法も参考にしてください。
相続土地で使える控除と特例
相続した土地を売却するときは、取得費や譲渡費用だけでなく、利用できる税制上の特例がないか確認することも重要です。
相続税の取得費加算を確認
相続税を納めた人が、相続や遺贈で取得した土地などを一定期間内に売却した場合、相続税の一定額を取得費に加算できることがあります。
これを「相続財産を譲渡した場合の取得費の特例」といいます。
取得費加算の主な要件
- 相続や遺贈によって財産を取得した
- その財産を取得した人に相続税が課税されている
- 定められた期限内に対象財産を売却した
- 確定申告で必要な計算明細書などを提出する
売却期限は、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までが基本です。一般に「相続から約3年10か月以内」と説明されますが、正確な期限は個別に確認してください。
また、相続税を申告した人全員が使える制度ではありません。対象となる相続税額や取得財産などの条件を確認する必要があります。
相続空き家の特別控除は条件付き
親が住んでいた一定の家屋と敷地を相続して売却した場合は、「被相続人の居住用財産(空き家)を売ったときの特例」を検討できることがあります。
要件に該当すれば、譲渡所得から最高3,000万円の特別控除を受けられます。ただし、2024年1月1日以後の譲渡で、対象となる家屋と敷地等を取得した相続人が3人以上の場合は、控除の上限が2,000万円です。
この特例は、一定の建築時期、居住状況、売却時期などの条件があります。単に更地を相続して売却しただけでは、対象になりません。
また、同じ不動産の譲渡について、取得費加算の特例と重ねて適用することはできません。どちらが適用できるか、申告前に確認しましょう。
出典:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」
相続土地の確定申告に必要な手続き
土地を売却して申告が必要だと分かったら、まず取得費と譲渡費用の資料をそろえます。必要な数字を確認してから申告書を作成する方が、途中で作業が止まりにくくなります。
申告期限は売却した翌年
土地・建物の譲渡所得は、原則として売却した年分の所得として、その翌年に確定申告します。
2026年中に相続した土地を売却した場合
確定申告期間:2027年2月16日(火)~3月15日(月)
相続した年ではなく、土地を譲渡した年を基準にする点に注意してください。
なお、譲渡の日は原則として引渡日ですが、契約の効力発生日を譲渡日として申告できる場合もあります。契約日と引渡日が異なる年になるときは、事前に確認しましょう。
必要書類を順番に集める
確定申告で必要になる書類には、税務署へ提出するものと、申告内容を計算するために手元で確認する資料があります。
| 書類・資料 | 主な用途 |
|---|---|
| 売却時の売買契約書 | 売却価額・譲渡内容の確認 |
| 親の購入時の契約書 | 取得費の確認 |
| 購入時の領収書等 | 取得にかかった費用の確認 |
| 仲介手数料等の領収書 | 譲渡費用の確認 |
| 譲渡所得の内訳書 | 土地・建物の譲渡所得の計算 |
| 相続税申告関係資料 | 取得費加算の適用検討 |
| 特例ごとの証明書類 | 各種特例の適用を受ける場合 |
資料を集める順番
売却契約書 → 親の購入時資料 → 売却費用の領収書 → 相続税・特例関係資料
書類の提出・添付が必要かどうかは、申告する内容や利用する特例によって異なります。
相続登記から売却までの資料を整理したい方は、相続した不動産の売却に必要な書類一覧も確認してください。
e-Taxで申告書を作成する
土地・建物を売却した場合の確定申告も、国税庁の確定申告書等作成コーナーを利用し、e-Taxで提出できます。
- 売却価額と取得費を確認する
- 譲渡費用と特例の適用条件を確認する
- 国税庁の作成コーナーで必要事項を入力する
- 申告内容と必要な添付書類を確認して提出する
入力内容から譲渡所得の計算や明細書の作成を進められますが、取得費や特例の適用条件が自動的に正しく判断されるわけではありません。
スマートフォンでの操作については、不動産売却の確定申告をスマホでe-Tax提出する方法で詳しく説明しています。
共有の土地は各人で確認
兄弟などで土地を共有し、共有状態のまま売却した場合は、一般に各共有者が自分の持分に応じた売却価額、取得費、譲渡費用などをもとに譲渡所得を計算します。
売却代金を代表者の口座へまとめて振り込んだからといって、代表者だけの譲渡所得になるわけではありません。
登記上の持分、遺産分割の内容、売却代金の分配を合わせて確認しましょう。
コンサルタント @KAZU売却が終わったら、「売却契約書」「親の購入時資料」「売却費用」「相続税資料」の4つに分けて保管すると申告時にかなり確認しやすくなります。特に親の取得資料はあとから取り直せないものもあるので、大切に残してください。
申告前には、次の3つを確認すると整理しやすくなります。
- 取得費と譲渡費用:購入資料と売却費用の証拠を集める
- 譲渡所得と特例:売却益の有無と適用条件を確認する
- 申告方法:e-Taxで進めるか、税務署や税理士に確認するか決める
取得費が分からない、共有者が複数いる、複数の特例が候補になる場合は、計算を始める段階で専門家へ確認すると進めやすくなります。
税金は税理士、相続登記は司法書士、売却価格や売却方法は不動産会社と、それぞれ役割が異なります。相談先に迷う方は、相続不動産の相談先と専門家の役割も参考にしてください。
相続した土地の確定申告Q&A
Q1. 相続税を申告済みでも土地売却の確定申告は必要ですか?
A. 売却によって譲渡所得が出れば、原則として別に確定申告が必要です。相続税は財産を相続したことに対する税金で、土地売却による譲渡所得への課税とは別に考えます。
Q2. 土地を売って損が出たら給与所得と相殺できますか?
A. 一般の土地・建物を売却して生じた損失は、原則として給与所得や事業所得などと損益通算できません。一定の居住用財産には例外となる特例がありますが、相続した土地だから自動的に利用できるものではありません。
Q3. 兄弟共有の土地は代表者だけ申告すればいいですか?
A. 共有状態のまま売却した場合は、一般に各共有者が自分の持分に対応する譲渡所得を確認します。代表者が手続きをしたという理由だけで、代表者だけの所得になるとは限りません。
Q4. 確定申告の期限を過ぎたらどうすればいいですか?
A. 申告が必要だったと分かった時点で、できるだけ早く期限後申告を行います。状況により無申告加算税や延滞税などが生じる場合があるため、申告漏れに気付いたら税務署や税理士へ早めに確認してください。
相続した土地の売却と申告のまとめ
相続した土地を売却したら、売却価額から取得費と譲渡費用を差し引き、譲渡所得が出るか確認しましょう。利益が出れば、原則として確定申告が必要です。
取得費は原則として親などの購入代金を引き継ぎます。資料が見つからない場合などは売却額の5%を使う方法もありますが、税負担が大きくなる可能性があります。
相続税を納めた場合や親の自宅だった不動産を売却した場合は、使える特例がないかも確認してください。
- 親の購入時資料と売却費用を確認する
- 譲渡所得と適用できる特例を確認する
- 必要な場合は売却翌年の期限までに申告する
- 税務判断が難しい場合は税務署・税理士へ確認する
確定申告の要否は、土地の売却価格だけでは判断できません。取得費、売却費用、共有持分、利用できる特例まで合わせて確認することが大切です。
まだ売却前なら:査定価格と税金・売却費用を分けて考え、最終的にいくら手元へ残りそうかまで確認すると判断しやすくなります。
相続土地の名義や売却方法、家族との調整、相談先の選び方が重なっている場合は、不動産売却の準備から順番に整理することができます。
KAZUへの相談では、税務申告の代理や税額の確定判断ではなく、相続土地の売却準備や必要な専門家へ相談する順番を整理するための案内を確認できます。
\ 売却準備と相談先をまとめて整理 /
売却を決めていない場合も、現在分かっている資料や状況を整理するところから始められます。相談できる範囲や申込方法はリンク先で確認してください。