相続した不動産の売却に必要な書類は、相続登記の戸籍・遺産分割協議書、売買契約や引渡しの本人確認書類・登記識別情報、確定申告の売買契約書・取得費資料などです。すべてを最初から用意する必要はありません。必要になる時期と取得先を確認しながら、相続手続きと売却準備を進めましょう。
「親が亡くなり、実家を売りたいけれど何から始めればよいか分からない」「権利証や購入時の契約書が見つからない」「相続登記が終わっていなくても査定できるのか」と悩む方に向けて、必要書類を一覧で整理しました。
この記事では、①相続登記、②査定、③売買契約・引渡し、④確定申告の4段階について、書類の取得先、準備時期、費用、注意点を解説します。まだ売却を決めていない方も、まず現在の名義と物件資料を確認するところから始められます。
- 売却前に相続人と名義を確定する
- 査定額だけでなく手取り額と売却期間を比べる
- 税金の特例は契約前に適用条件を確認する
相続不動産売却の必要書類と6つの手順
相続不動産の売却は、通常の不動産売却に加えて「誰が相続したか」「誰が売主になるか」を確認する必要があります。特に、遺産分割協議や相続登記が未了の場合は、売買契約の予定だけを先に進めないようにしましょう。
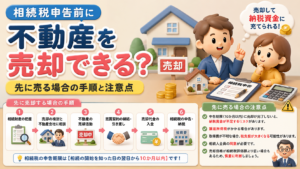
売却完了までの6ステップ
- 遺言書と相続人を確認する:遺言書の有無と内容を確認し、戸籍などで相続人を調べます。遺言書の種類によっては検認などの手続きが必要です。
- 不動産と債務を確認する:登記事項証明書、固定資産税通知書、住宅ローン残高、抵当権などを確認します。相続放棄の判断が必要な場合は期限にも注意してください。
- 遺産分割の方針を決める:誰が不動産を取得して売却するか、売却代金をどう分配するか、費用を誰が負担するかを話し合います。換価分割を行う場合は協議書の記載内容が重要です。
- 相続登記を進める:司法書士などへ必要書類を確認し、故人から相続人への名義変更を行います。査定自体は登記完了前でも相談できますが、買主への所有権移転までに相続登記が必要です。
- 査定・売却方法を比較する:仲介と買取、成約予想価格、売却期間、残置物・測量・解体などの負担を比べます。売却条件を決めてから媒介契約などへ進みます。
- 売買契約・決済・確定申告を行う:契約条件を確認して売買契約を締結し、残代金決済と引渡しを行います。売却益が出る場合や税制特例を利用する場合は、原則として売却した年の翌年に確定申告します。
重要なのは、相続登記と査定の準備を必ずしも完全に分ける必要はないことです。相続人や物件の状況が分かる範囲から査定を受け、売却までに必要な登記や家族の合意を並行して進められる場合があります。ただし、売買契約の可否や時期は個別の権利関係によって異なります。
相続登記は、原則として不動産の取得を知った日から3年以内に申請します。2024年4月1日より前の相続で未登記の場合も、原則2027年3月31日が期限です。正当な理由なく怠ると10万円以下の過料の対象になる可能性があります。
遺産分割前は相続人申告登記で当面の義務を履行できる場合がありますが、所有権は移転せず、それだけでは売却できません。遺産分割成立後は、成立日から3年以内に相続登記が必要です。詳しくは法務局の相続登記案内を確認してください。
相続登記・売却・確定申告で必要になる書類
必要書類は遺言、分割方法、物件の種類で変わります。まずは次の3段階を確認してください。すべての書類がどの取引でも必須になるわけではなく、取得方法や提出先も手続きによって異なります。
| 場面 | 主な書類 | 確認先 |
|---|---|---|
| 相続登記 | 被相続人の戸籍・住民票の除票、相続人の戸籍・住民票、遺言書または協議書・印鑑証明書、固定資産評価証明書など | 法務局・司法書士 |
| 査定・売買 | 登記識別情報または権利証、本人確認書類、印鑑証明書、固定資産税通知書、測量図・建築資料など | 不動産会社 |
| 確定申告 | 売買契約書、購入時の契約書、売却費用の領収書、相続税申告書、特例の確認書類など | 税務署・税理士 |
上の表は、各段階で確認する書類の概要です。例えば、査定を申し込むだけなら権利証や印鑑証明書が必ず必要になるわけではありません。実際の売買契約・所有権移転では別途書類が必要になるため、準備時期を分けて考えます。
【書類別の取得先・準備時期チェック表】
| 書類 | 主な取得先・確認先 | 準備時期・注意点 |
|---|---|---|
| 被相続人の出生から死亡までの戸除籍謄本など | 本籍地の市区町村窓口など | 相続人調査・相続登記前。広域交付を利用できる場合もあります。 |
| 被相続人の住民票の除票・戸籍の附票 | 市区町村窓口 | 登記上の住所と被相続人を確認するとき。 |
| 相続人の戸籍・住民票 | 市区町村窓口 | 相続登記前。必要な相続人の範囲は申請原因で異なります。 |
| 遺産分割協議書・印鑑証明書 | 相続人が協議書を作成・市区町村窓口で証明書取得 | 遺産分割協議による登記の場合。協議内容と署名押印を確認。 |
| 登記事項証明書・公図 | 法務局・登記情報提供サービスなど | 売却検討開始時。現在の名義、抵当権、土地の情報を確認。 |
| 固定資産税通知書・評価証明書 | 手元の通知書・物件所在地の市区町村など | 査定・相続登記の準備時。評価額と売却相場は別です。 |
| 登記識別情報・登記済権利証 | 通常は所有者が保管 | 所有権移転登記の準備時。紛失したら司法書士に相談。 |
| 売却時・購入時の売買契約書 | 手元の保管資料・取引した不動産会社など | 売却時と確定申告時。特に購入時資料は取得費確認に重要。 |
| 仲介手数料・測量費などの領収書 | 支払先から受領 | 売却費用支払い時。譲渡費用になるかは支出の性質で判断。 |
戸籍・権利証・購入時契約書がない場合
必要書類が見つからなくても、すぐに売却を諦める必要はありません。ただし、再取得できる書類と、同じものを再発行できない書類があります。
- 戸籍がそろっていない:本籍地の市区町村などで取得します。対象者や戸籍の種類によって広域交付の利用可否が異なるため、窓口へ確認しましょう。
- 権利証・登記識別情報がない:原則として同じものの再発行はできません。所有権移転の際には司法書士による本人確認情報などの方法を検討できるため、早めに相談してください。
- 遺産分割協議書が未作成:相続人と取得者、売却代金の分配方針を先に整理します。相続人全員の合意が必要な場合は、独断で売却を進めないことが重要です。
- 親の購入時契約書がない:当時の取引先や保管資料を探し、通帳、領収書、建築関係資料なども確認します。取得費が分からない場合は概算取得費を使う方法がありますが、税額に影響することがあります。
相続登記の申請書類や制度については、法務省「不動産を相続した方へ」を参考にしてください。詳しい登記手順は相続した不動産の名義変更の記事でも確認できます。
査定・売買契約・引渡しの必要書類
相続登記に必要な書類と、不動産会社が査定・売却のために確認する書類は異なります。査定段階では資料が不足していても相談できる場合がありますが、売買契約や引渡しまでには、名義、物件の状態、権利関係を明確にする必要があります。
土地・戸建・マンション別の追加書類
物件の種類によって、査定価格の根拠になる資料が変わります。手元にあるものから確認し、足りない書類は不動産会社へ取得方法を相談してください。
| 物件 | 確認したい追加資料 | 査定・売買での確認点 |
|---|---|---|
| 土地 | 公図、地積測量図、境界確認書、越境に関する資料など | 境界、接道、測量の必要性、隣地との関係 |
| 一戸建て | 建築確認済証、検査済証、設計図書、修繕履歴、建物状況に関する資料など | 雨漏り、シロアリ、設備、耐震性、残置物の取扱い |
| マンション | 管理規約、重要事項調査報告書、管理費・修繕積立金の資料、駐車場関係資料など | 管理状況、修繕積立金、滞納、共用部分の制限 |
例えば、相続した土地の境界が不明でも査定は可能な場合があります。ただし、買主が確定測量を条件とする場合は、測量費や期間を見込む必要があります。マンションでは管理状況が価格や購入判断に影響するため、管理関係資料の確認が重要です。
査定額と売却条件を同じ基準で比較する
高い査定額だけで決めず、各社へ「成約予想価格」「想定期間」「値下げの判断時期」「測量・片付け・解体を含む売主負担と概算手取り額」を同じ条件で質問してください。
査定額は売却の予想価格であり、売却できることや提示金額での成約を保証するものではありません。また、不動産会社が提示する買取価格とは意味が異なります。
仲介と買取の違いも、査定時に確認しておきましょう。
| 比較項目 | 仲介 | 不動産会社による直接買取 |
|---|---|---|
| 売却方法 | 不動産会社が買主を探す | 不動産会社などが買主になる |
| 価格 | 市場価格を踏まえて売却を目指せるが成約価格は未確定 | 買取業者の提示条件で判断。仲介より低い価格になる場合がある |
| 売却期間 | 買主探しや内覧で時間がかかる場合がある | 条件が合えば比較的早く進む場合がある |
| 仲介手数料 | 原則として必要 | 業者が直接買主となる取引では通常不要 |
| 建物・残置物 | 買主との契約条件により対応 | 現状での買取に対応する業者もあるが条件次第 |
高く売ることを優先するなら仲介、早期の現金化や建物の状態を重視するなら買取も比較候補になります。ただし、どちらが有利かは売却価格だけでなく、諸費用、引渡し条件、税金、相続人間の事情を含めて判断してください。
査定額や売却条件に迷う場合は、不動産査定のセカンドオピニオン|査定額・売却条件を無料相談で、確認すべきポイントを整理できます。
1社だけでは、提示額が現実的か、期間や費用を含む条件が良いか判断しにくいものです。複数社の査定根拠と条件をそろえると、家族へ説明する数字も確認できます。
相続登記が完了していない段階でも、物件所在地・種類・面積・現状の名義などが分かれば査定の相談を始められる場合があります。ただし、各サービスの対象物件や受付条件は異なるため、申込画面で確認してください。査定申込は相続登記や遺産分割を代行する手続きではありません。
売却前に価格の幅と条件を確認

売却を決める前の比較材料として確認できます。
相続不動産売却の費用・税金と申告書類
相続した不動産を売却するときは、売却価格から仲介手数料、登記費用、測量費、片付け費用、税金などが差し引かれます。家族で分配する金額を決める前に、最終的な手取り額を試算することが重要です。
売却費用と手取り額の計算例
主な費用と確認資料は次のとおりです。
| 費用 | 発生する主な場面 | 確認する資料 |
|---|---|---|
| 相続登記の登録免許税 | 相続による名義変更 | 固定資産評価額、登記申請資料 |
| 司法書士報酬 | 相続登記などを依頼する場合 | 司法書士の見積書 |
| 仲介手数料 | 仲介により売買が成立した場合 | 媒介契約書、手数料の説明 |
| 印紙税 | 課税文書となる売買契約書などの作成 | 契約書の記載金額・適用制度 |
| 測量・境界確認費 | 土地の境界確認が必要な場合 | 土地家屋調査士などの見積書 |
| 片付け・解体費 | 売却条件として実施する場合 | 作業内容を明記した見積書 |
| 抵当権抹消・ローン返済費用 | 抵当権や借入金が残っている場合 | 金融機関の残高資料、登記見積書 |
| 譲渡所得税・住民税 | 課税される譲渡所得がある場合 | 取得費資料、譲渡費用、特例適用資料 |
相続登記の登録免許税は原則として固定資産税評価額の0.4%ですが、一定の土地については免税措置があります。詳しくは法務局の登録免許税免税措置を確認してください。
【売却価格2,000万円の場合の簡易試算】
- 売却価格:2,000万円
- 仲介手数料:72万6,000円(税込・通常の上限計算例)
- 片付け費用:20万円(説明のための仮定額)
- 上記2項目を差し引いた残額:1,907万4,000円
これは計算方法を示した例であり、実際の査定価格や費用相場を示すものではありません。さらに登記費用、印紙税、測量費、借入金返済額、譲渡所得に対する税金などがあれば手取りは減ります。また、売却価格800万円以下の宅地・建物では仲介手数料の特例が適用される場合があるため、媒介契約時に確認してください。
査定を依頼するときは、査定価格だけでなく、売却後の概算手取り額も書面で確認すると、相続人間の話し合いが進めやすくなります。
譲渡所得の計算と確定申告の書類
不動産売却では、売却代金すべてに税金がかかるわけではありません。譲渡所得は原則として次の式で計算します。
課税譲渡所得=売却代金-(取得費+譲渡費用)-適用できる特別控除
取得費は原則として被相続人の購入費用などを引き継ぎます。建物については減価償却費相当額などを考慮します。取得費が不明な場合などは売却代金の5%を概算取得費として計算できますが、税負担が大きくなる場合もあるため、親が購入したときの契約書、通帳、領収書、建築資料を探してください。
| 区分 | 判定 | 税率 |
|---|---|---|
| 長期譲渡所得 | 売却年の1月1日時点で所有期間5年超 | 20.315% |
| 短期譲渡所得 | 売却年の1月1日時点で所有期間5年以下 | 39.63% |
確定申告で主に確認する資料は、確定申告書、譲渡所得の内訳書(土地・建物用)、売却時と購入時の契約書、取得費や譲渡費用の根拠となる領収書などです。税制特例を利用するときは追加書類が必要です。
相続により取得した土地・建物の取得費と取得時期については、国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」でも確認できます。
「3年以内」は2つの特例で期限が異なる
相続不動産を売却するときに検討したい税制特例は、主に次の2つです。対象となる物件、相続税の納税状況、期限によって適用可否が異なります。
- 相続税の取得費加算:相続税を納めた人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却すると、相続税の一部を取得費へ加算できます。一般に約3年10か月以内が目安です。
- 空き家の3,000万円特別控除:相続開始から3年を経過する日の属する年の12月31日までに売るなど、一定要件で最高3,000万円を控除できます。
空き家特例は、原則1981年5月31日以前に建築された区分所有建物ではない家屋で、相続直前に被相続人以外が住んでおらず、相続後に居住・賃貸・事業利用していないことなどが条件です。老人ホーム入所には例外があります。売却代金は1億円以下で、対象財産を取得した相続人が3人以上の場合、2024年以後の譲渡は控除上限が1人2,000万円です。
また、2024年以後の一定の譲渡では、売却後、譲渡した年の翌年2月15日までに耐震改修や取壊しを行う方法も対象となる場合があります。ただし、売買契約の内容や証明書類などに要件があるため、契約前に適用可否を確認してください。
【特例ごとに確認したい追加書類】
| 特例 | 主な追加資料 | 確認すること |
|---|---|---|
| 相続税の取得費加算 | 相続財産の取得費に加算される相続税の計算明細書、譲渡所得の内訳書、相続税申告内容の確認資料など | その財産を取得した本人に相続税が課税されているか、売却期限内か |
| 被相続人の空き家3,000万円特別控除 | 被相続人居住用家屋等確認書、登記事項証明書等、売買契約書、耐震関係資料など該当する書類 | 建築時期、利用状況、売却価格、耐震・取壊し条件、相続人数 |
同一の譲渡では、空き家特例と取得費加算を併用できません。どちらが有利か売買契約前に税理士または税務署へ確認し、詳しい要件は国税庁「被相続人の居住用財産を売ったときの特例」で確認できます。
取得費加算の要件と提出書類については、国税庁「相続財産を譲渡した場合の取得費の特例」を確認してください。
共有名義・片付け・契約時の注意点
共有・片付け・解体は先に決め切らない
共有不動産全体の売却には、原則として共有者全員の同意が必要です。換価分割では、窓口、最低売却価格、値下げの承認者、片付け・測量・解体費用、費用控除後の分配割合まで合意してください。
片付け、修繕、解体費用を売却価格へ上乗せできるとは限りません。まず現状査定を受け、「現状」「片付け後」「解体後」の成約予想価格、期間、売主負担を比べてください。
売却前に家財や建物を処分すると、相続人間のトラブルになる場合があります。特に遺品・貴重品・重要書類は、相続人の確認や了承を得てから取り扱うことが大切です。
また、空き家特例を検討している場合は、解体や耐震改修の時期、売却契約の条件が税制要件に関わる可能性があります。費用見積もりだけで判断せず、必要な確認書類と手続きも調べてください。
契約不適合責任と告知事項も確認する
相続した実家は、売主自身が長期間住んでいないこともあります。雨漏り、シロアリ被害、給排水設備の不具合、境界問題、増改築履歴など、買主の判断に関わる情報は、把握している範囲で不動産会社へ伝えてください。
売買契約では、物件の状態が契約内容に適合していない場合の責任について確認します。「現状有姿で売る」という表現だけで、売主の責任がすべてなくなるわけではありません。契約不適合責任の範囲、通知期間、修補や代金減額などの条件を契約前に確認してください。
土地・建物の状態が分からない場合は、調査や建物状況調査を検討することもあります。調査の要否や費用負担は、物件と売買条件に応じて判断しましょう。
 コンサルタント @KAZU
査定で分かるのは価格や売却条件です。相続人、代金の分け方、税制特例は別に整理する必要があります。
相続不動産の売却でよくある質問
亡くなった人の名義のまま売却できますか?
被相続人から買主へ直接所有権移転登記はできません。査定は登記前でもできますが、決済までに相続登記が必要です。
なお、相続登記前に売買契約を検討する場合は、売主となる相続人や登記完了の見通し、契約条件を司法書士・不動産会社へ事前に確認してください。
売却益が出なければ確定申告は不要ですか?
譲渡所得がなければ原則申告不要ですが、特例を使って税額がゼロになる場合は申告が必要です。契約書と領収書をそろえて確認してください。
Q.相続登記が終わる前でも不動産の査定は受けられますか?
A.査定を相談することは可能です。ただし、査定の受付条件や、売買契約・引渡しへ進む条件は別です。現在の名義と相続人の状況を正確に伝え、必要な手続きを確認してください。
Q.権利証をなくした場合、売却できなくなりますか?
A.権利証や登記識別情報がない場合でも、別の確認手続きにより所有権移転を進められることがあります。ただし、同じ権利証は再発行されないため、決済直前ではなく早めに司法書士へ相談してください。
Q.相続人が複数いる場合、代表者だけで売却できますか?
A.代表者が窓口になることと、売却する権限を持つことは別です。共有不動産全体を売却する場合は原則として共有者全員の同意が必要です。換価分割などの方法によって登記・税務上の確認事項も異なります。
今日から進める3つの確認
- 遺言書、相続人、不動産の現在名義を確認する
- 戸籍、協議書、購入時の契約書や費用資料を集める
- 現状のまま査定を受け、価格・期間・売主負担を比べる
必要書類がすべてそろってからでなければ、一切準備できないわけではありません。まずは現在の名義、所在地、物件の種類、相続人の状況、親が購入したときの資料が残っているかを確認してください。
売却を検討している場合は現状査定で価格と売却条件を確認し、登記や遺産分割が未了の場合は、それらを並行して整理します。一般的な手順全体を確認したい方は、相続不動産売却の完全ガイドも参考にしてください。
査定で価格や売却条件は確認できますが、相続人、登記、取得費、税制特例、代金の分け方は決まりません。司法書士・税理士・不動産会社へ確認する順番に迷う場合は、現在の状況から整理してください。
相続人の意見がまとまらない、戸籍や協議書の準備に迷う、どの専門家へ相談するべきか分からない場合は、相続不動産の相談窓口で確認事項を整理する方法もあります。初回30分無料相談では、現在分かっている内容から手続きの順番や次の相談先を確認できます。
家族で決める前の状況整理でもOK
家族の意見がまとまっていない段階でも、分かる範囲から整理できます。
まだ相談内容がまとまっていない方へ
分かる範囲の一言から送れます。
▼あわせて読みたい関連記事▼