※この記事には広告が含まれます。
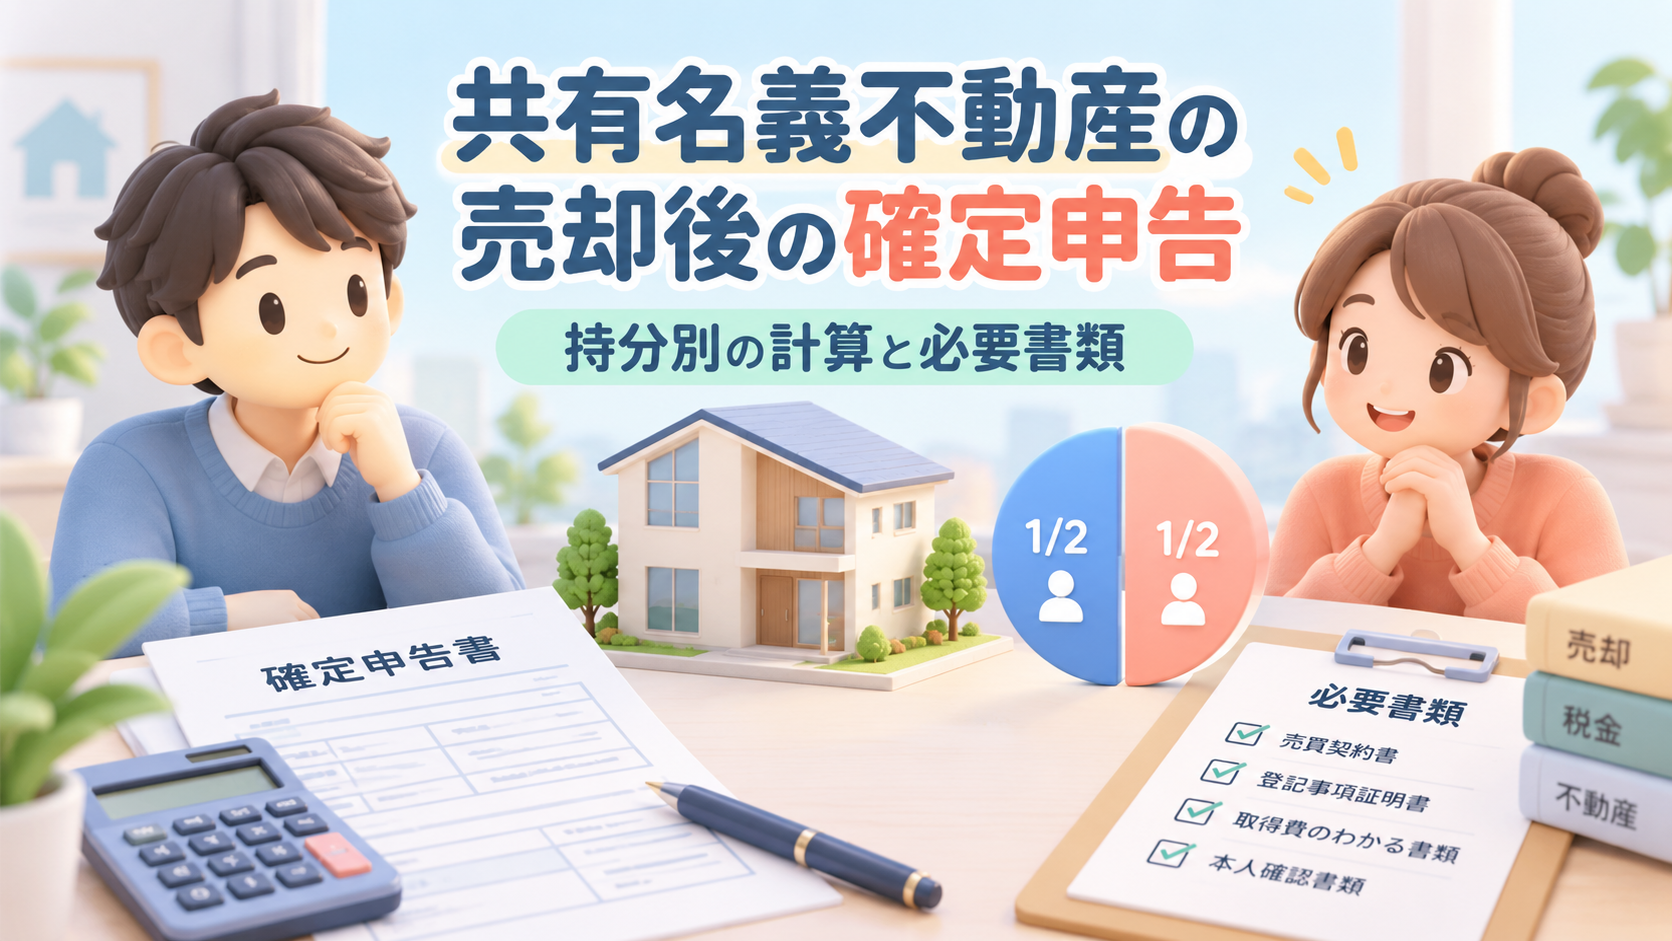
共有名義の不動産を売却したら、確定申告の必要性は共有者ごとに判断します。代表者が売却代金をまとめて受け取っても、全員分を一人の所得として申告するわけではありません。
申告するかどうかは、各人の持分に対応する売却収入から取得費・譲渡費用を差し引き、利用する特例も確認して決めます。3,000万円特別控除を利用する人は、税額が0円でも原則として申告が必要です。
先に押さえる4つの結論
- 共有者が自分の譲渡所得を計算し、各自の申告要否を判断する
- 譲渡益が生じた場合は原則として確定申告が必要
- 2026年中の譲渡なら、通常の申告期間は2027年2月16日~3月15日
- 相続・居住状況・取得費によって適用できる特例が異なる
「共有者の持分や相続の事情が複雑で、まず何を整理すべきか分からない」という段階なら、LINEで状況を伝えて相談先を整理する方法もあります。
\名義や売却状況の整理から/
LINE相談は状況整理の入口です。個別の譲渡所得税額の計算や確定申告書の作成・申告代理は、税理士または税務署に確認してください。
共有名義の確定申告は誰がする?
共有不動産を全員で売却しても、申告書は原則として共有者一人ひとりの所得に応じて作成します。「不動産1件で申告1回」ではありません。
共有者ごとに申告要否を判断
例えば兄と妹が2分の1ずつ持つ家を4,000万円で売れば、売買代金の基礎となる収入は各2,000万円です。ただし、そこから差し引ける取得費や譲渡費用、特例は同じとは限りません。
譲渡益が生じた人は原則として申告が必要です。一方、譲渡所得が生じず、申告を要件とする特例も使わない場合には、その売却のみを理由とする所得税の確定申告が不要なことがあります。
代表者の口座へ一括入金された場合も、売買契約書、登記上の持分、決済精算書、共有者別の送金記録を保存しましょう。
まだ共有者全員の売却同意が取れていない場合は、共有名義の不動産を売却する方法で売却前の手続きを先に確認できます。
2026年売却の申告期限
2026年中に譲渡した不動産は、原則として2026年分の譲渡所得です。通常の所得税等の確定申告期間は2027年2月16日から3月15日までとなります。
譲渡日は通常、買主へ引き渡した日です。ただし、契約の効力発生日を譲渡日とする取扱いもあるため、契約と引渡しが年をまたぐ場合は確認が必要です。死亡・出国などには別の期限もあります。
共有持分別の譲渡所得の計算方法
各共有者の計算は「譲渡価額-取得費-譲渡費用-特別控除」が基本です。ただし、土地と建物の持分や取得経緯が異なる場合は、単純な一律按分に注意してください。
売却収入・取得費・費用の計算例
兄が3分の2、妹が3分の1を持つ不動産を3,600万円で売却したとします。取得費1,200万円、譲渡費用180万円を同じ持分割合で負担したと仮定すると、次のとおりです。
| 項目 | 全体 | 兄(2/3) | 妹(1/3) |
|---|---|---|---|
| 売却代金 | 3,600万円 | 2,400万円 | 1,200万円 |
| 取得費 | 1,200万円 | 800万円 | 400万円 |
| 譲渡費用 | 180万円 | 120万円 | 60万円 |
| 控除前の譲渡所得 | 2,220万円 | 1,480万円 | 740万円 |
これは取得経緯・費用負担を単純化した例であり、税額ではありません。実際の所有期間や居住状況、控除によって課税額は変わります。税率まで確認する場合は共有名義不動産の売却税金と持分別計算も参考にしてください。
取得費が不明・内訳不明の場合
相続や贈与で取得した土地建物では、原則として前の所有者の取得費・取得時期を引き継ぎます。建物の取得費は、購入代金等から減価償却費相当額を差し引いて求めます。
取得費が分からない場合などは、売却価額の5%相当額を概算取得費として使えることがあります。ただし、購入総額は分かるが土地・建物の配分だけ不明な場合、契約書の消費税額や建物の標準的な建築価額表などから区分できないか先に確認しましょう。
参照:国税庁「取得費が分からないとき」/国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」
分配割合と譲渡費用の注意点
仲介手数料、売主負担の印紙税、売却に直接必要な一定の測量費などは譲渡費用の対象になり得ます。立替払いをした場合は、最終的な負担額を共有者別に記録してください。
買主から受け取る未経過固定資産税・都市計画税相当額は、譲渡価額に含めて計算します。また、登記上の持分と異なる割合で売却代金を分けると、事情によっては贈与税の問題が生じる可能性があります。
持分とは違う分け方をする前に確認
介護への貢献や立替金の精算など事情がある場合も、金額と根拠を文書に残し、必要に応じ税理士に相談してください。
売却前なら、見込売却額が分かると共有者別の手取りや税金の試算を進めやすくなります。複数社の査定額と根拠を比較する選択肢があります。
\売却価格の目安を比較する/

査定額は実際の成約価格や手取り額を保証するものではありません。共有者の同意状況と売却条件も確認したうえで検討してください。
必要書類とe-Taxの申告手順
計算資料を共有者ごとにそろえてから申告書を作成すると、入力内容を照合しやすくなります。提出するものと、計算根拠として保存する資料は分けて考えましょう。
共有者別に集める必要書類
| 書類・資料 | 確認する内容 |
|---|---|
| 確定申告書・第三表・譲渡所得の内訳書 | 各人の譲渡所得と分離課税を申告 |
| 売買契約書・決済精算書 | 売却価額・精算金・入金日を確認 |
| 登記事項証明書・持分関係資料 | 共有者、土地建物別の持分を確認 |
| 購入契約書・建築関係資料 | 取得費と建物の取得価額を確認 |
| 仲介手数料などの領収書 | 譲渡費用と負担者を確認 |
| 相続・居住・特例関係書類 | 取得経緯と各種特例の条件を確認 |
売買契約書や領収書は、必ずしもすべてを申告書に添付するとは限りません。使う特例により追加の添付書類も変わるため、提出前に国税庁の対象年分の案内を確認しましょう。
申告までの4ステップ
申告手順
- 売買契約書と登記資料で土地・建物ごとの持分を確認
- 取得費・譲渡費用・特例の候補を共有者ごとに整理
- 各自の譲渡所得を計算し、申告が必要か判断
- 対象年分の国税庁「確定申告書等作成コーナー」で入力・提出
e-Taxの共有者・持分欄では、画面の指示に従って入力します。すべての入力金額を最初から持分割合で割ってよいわけではありません。2026年分の画面仕様は公開後に確認してください。
スマートフォンでの申告の流れは不動産売却の確定申告をスマホで行う方法でも確認できます。
3,000万円控除と相続の注意点
控除を利用できるかは不動産全体ではなく、原則として共有者ごとの要件で判断します。とくに本人が居住していた家か、親の家を相続したかで制度が異なります。
共有マイホームの3,000万円控除
共有するマイホームの譲渡では、要件を満たした共有者一人につき、譲渡所得から最高3,000万円を控除できる場合があります。共有者全員で合計3,000万円という上限ではありません。
ただし、敷地だけの共有者や居住していない共有者などは、所有状況・居住実態によって扱いが異なります。控除を使って税額が0円になる場合も確定申告が必要です。
相続空き家と取得費加算の特例
親の家を相続した場合、要件を満たせば「被相続人の居住用財産(空き家)の特別控除」が候補になります。2026年の譲渡では原則最高3,000万円ですが、対象家屋と敷地を取得した相続人が3人以上の場合、上限は一人2,000万円です。
相続税を負担した人には、一定期間内の売却で相続税額の一部を取得費に加算できる特例もあります。ただし、同じ譲渡で相続空き家の特別控除と取得費加算を併用することはできません。
空き家特例は建築時期、売却額、相続後の使用状況などにも条件があります。詳細は相続した家の売却税金と特例、国税庁の空き家特例、取得費加算の特例をご確認ください。
共有名義の確定申告でよくある質問
Q. 自分の共有持分だけ売った場合、ほかの人も申告しますか?
A. 原則として売却した人の譲渡所得を判断します。持分を譲渡していない人が、同じ取引について当然に申告するわけではありません。
Q. 土地と建物の共有持分が違う場合はどうしますか?
A. 土地と建物の持分・取得経緯をそれぞれ確認します。物件全体を一つの持分割合で機械的に割らないでください。
Q. 申告期限を過ぎたらどうすればよいですか?
A. 申告義務がある場合は速やかに期限後申告を検討してください。無申告加算税や延滞税が関係することがあるため、税務署または税理士に確認しましょう。
まとめ|共有者ごとに申告を確認
共有名義の不動産売却では、共有者別の売却収入・取得費・譲渡費用・特例を整理することが、確定申告の第一歩です。相続した不動産なら前の所有者の取得資料も確認してください。
税額の個別計算・申告は税理士または税務署、共有者間の法的な争いは弁護士、登記は司法書士が主な相談先です。売却方針や相続関係を整理したい段階では、不動産の相談窓口を利用する選択肢もあります。
相談内容が税務・登記・売却のどれに当たるのか迷う場合は、先に名義や家族関係、売却の進み具合を整理すると、次に相談する専門家を選びやすくなります。
\共有名義と相続の進め方を整理/
KAZUへの相談は、名義・売却方針・相談先を整理するためのものです。税額の確定や申告代理を約束するものではありません。
この記事は2026年11月時点で確認できる一般的な制度に基づきます。個別の税務判断と2026年分の申告画面・必要書類は、申告時に国税庁の最新情報でご確認ください。