結論からいうと、相続した実家の維持費に「全国一律で年間○万円」という平均額はありません。建物の状態や地域、固定資産税、保険、管理方法、実家までの距離によって負担が大きく変わるからです。
国土交通省の「令和6年空き家所有者実態調査」では、空き家の年間の維持管理に要する費用は「10万~20万円未満」が16.7%で最も多い一方、5万円未満を合わせると約半数でした。
ただし、この調査結果をそのままご自身の実家の総負担と考えるのではなく、固定資産税・保険・水道光熱費・管理費・交通費・修繕費を実際の通知書や請求書から確認することが大切です。
- 相続した実家の年間維持費を自分で確認する方法
- 固定資産税・保険・管理・修繕など見落としやすい費用
- 管理不全空家等や特定空家等で注意したい固定資産税の仕組み
- 維持費が重い場合に「残す・売る・貸す・解体」を判断する順番
 コンサルタント @KAZU
実家の維持費は、ネット上の平均額だけでは判断できません。まずはご自身の実家で実際に支払っている金額を1年分にまとめると、「このまま持つのか、別の方法を考えるのか」が判断しやすくなります。
相続した実家の維持費はいくら?まず年間負担を計算
最新調査では「年間10万~20万円未満」が最多
国土交通省「令和6年空き家所有者実態調査」
空き家の年間の維持管理に要する費用は、「10万~20万円未満」が16.7%で最も多いという結果でした。一方、費用がかかっていないケースを含め、5万円未満を合わせると約半数です。
つまり、空き家の維持費は物件による差が大きく、「どの実家でも年間○万円」と一律に決めるのは適切ではありません。
自分の実家の年間維持費は6項目で確認する
ご自身の実家に年間いくらかかっているのかは、次の資料を集めると確認しやすくなります。
| 確認する費用 | 見るもの | ポイント |
|---|---|---|
| 固定資産税・都市計画税 | 納税通知書 | まず年税額をそのまま確認する |
| 火災保険・地震保険 | 保険証券・更新案内 | 空き家になった場合の契約条件も確認する |
| 電気・水道・ガス | 直近の請求明細 | 管理に必要な契約だけを残しているか確認する |
| 草刈り・清掃・管理 | 領収書・管理契約 | 自分で行う場合も交通費や時間を見落とさない |
| 交通費・宿泊費 | 交通履歴・領収書 | 遠方の実家では負担が大きくなりやすい |
| 修繕費 | 修理履歴・見積書 | 雨漏りや設備故障など臨時費用は別に把握する |
「毎年ほぼ必ず発生する費用」と「突発的に発生する修繕費」を分けて整理するのがポイントです。
例えば固定資産税や保険などの固定費が分かれば、今後3年、5年と実家を持ち続けた場合の負担も考えやすくなります。
実家を空き家で持ち続けると発生する主な費用
固定資産税・都市計画税
実家を相続して保有している間は、固定資産税などの負担を確認する必要があります。相続したからという理由だけで税率が急に上がるわけではありませんが、土地や建物の評価額、所在地などによって金額は異なります。
まずは毎年届く納税通知書を確認してください。
空き家を放置した場合の固定資産税について詳しく知りたい方は、実家が空き家になった場合の固定資産税と放置リスクも参考にしてください。
火災保険・水道光熱費
親が契約していた火災保険は、契約者が亡くなった場合に名義変更などの手続きが必要になることがあります。また、居住していた家が空き家になった場合は、現在の契約をそのまま継続できるか、補償条件が変わらないかを保険会社や代理店へ確認しておきましょう。
電気や水道についても、「空き家だから必ず解約」「必ず契約を残す」と一律には決められません。清掃・通水・照明・防犯など、今後の管理方法を確認してから必要な契約を判断します。
管理費・草刈り・交通費・修繕費
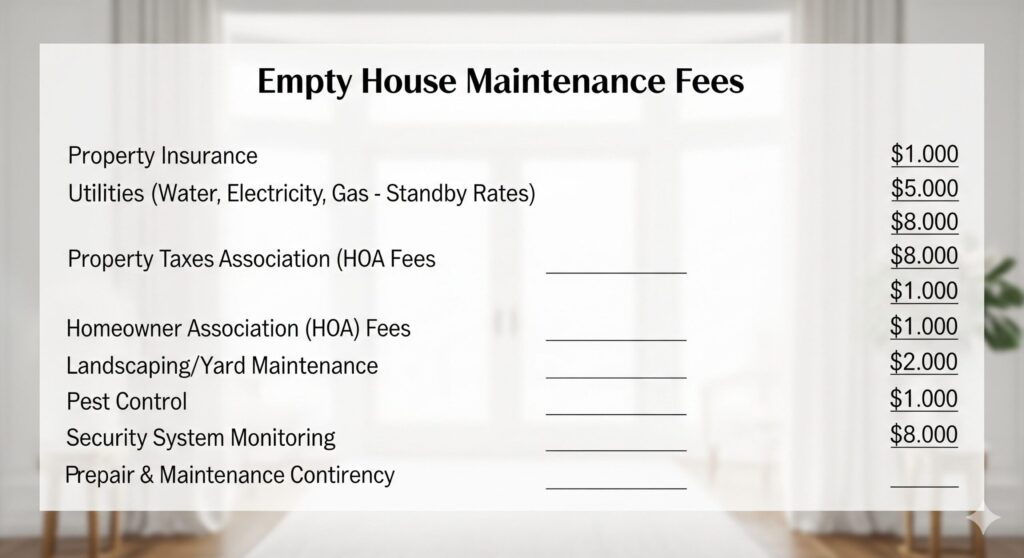
空き家では、室内の換気、通水、郵便物の確認、雨漏りの点検、庭木や雑草の手入れなどが必要になります。
実家が遠方の場合は、管理作業そのものだけでなく、往復の交通費や宿泊費も年間負担に含めて考えましょう。
自分で管理するのが難しい場合は管理代行サービスも選択肢ですが、重要なのは「管理を何年続けるのか」まで決めておくことです。
詳しい管理作業や委託との比較は、実家が空き家になったときの管理方法で確認できます。
放置で税負担が増えるのは「特定空家」だけではない
現在は「管理不全空家等」にも注意が必要です
空家法の改正により、「特定空家等」になる前の段階として「管理不全空家等」が設けられています。
管理不全空家等や特定空家等について、市区町村から改善の指導を受けても状態が改善されず勧告を受けると、その敷地が固定資産税等の住宅用地特例の対象外になる場合があります。
よく「固定資産税が最大6倍になる」と表現されますが、正確には住宅用地に適用されていた課税標準の特例が外れる仕組みです。実際の納税額が必ず一律に6倍になるという意味ではありません。
(出典:国土交通省「空き家対策の推進」)
税負担を避けるためだけでなく、倒壊・雨漏り・庭木の越境・近隣トラブルを防ぐためにも、空き家を放置せず状態を確認しておくことが重要です。
維持費が重いと感じたら4つの選択肢を比較する
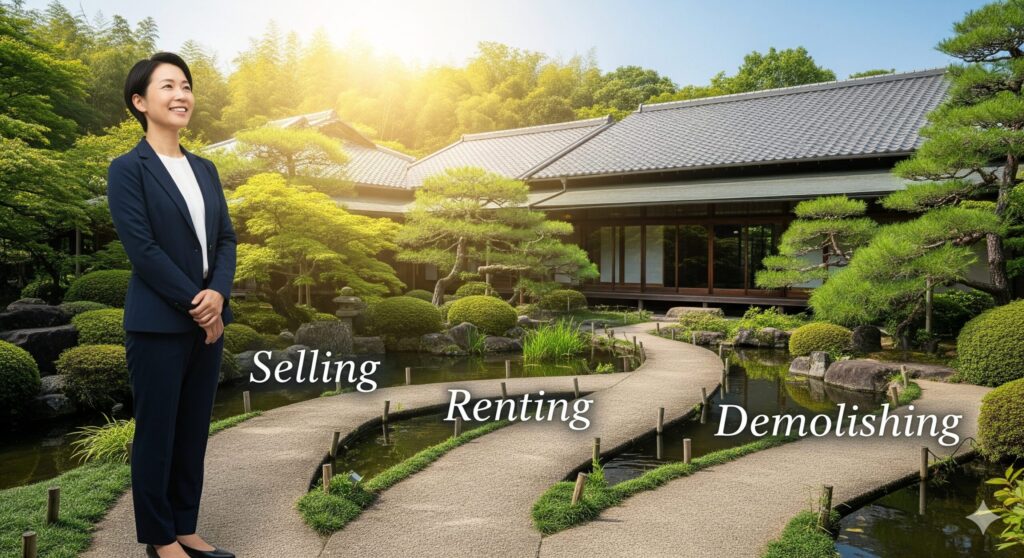
年間維持費を確認したら、次に「このまま払い続けるのか」を考えます。
| 選択肢 | 向いているケース | 先に確認すること |
|---|---|---|
| 残す | 将来使う予定が具体的にある | 年間維持費・管理する人・見直し時期 |
| 売る | 住む予定がなく管理負担を減らしたい | 現状の査定額・売却費用・手取り |
| 貸す | 賃貸需要があり必要な修繕費を回収できる | 想定家賃・修繕・空室リスク |
| 解体する | 建物の傷みが大きく土地として利用する予定がある | 現状売却との差・解体費・解体後の税負担 |
詳しい比較は、相続した実家を売る・残す・貸す・解体する判断基準で整理しています。
解体は先に決めず、現状のまま売れるかも確認する
建物が古いからといって、すぐに解体した方が得とは限りません。買主によっては古家付きのまま購入するケースもあるため、解体費用を支払う前に現状での売却可能性も確認しておきましょう。
解体費は構造だけでなく、道路条件、庭木、塀、残置物、アスベスト、地中埋設物などによって大きく変わります。詳しくは空き家の解体費用と追加費用をご確認ください。
相続直後なら相続放棄と相続登記の期限も確認
相続放棄は実家だけを手放す制度ではない
実家の維持費が負担だからという理由で相続放棄を検討する場合は注意が必要です。
相続放棄は「実家だけを相続しない」という制度ではなく、原則として預貯金などを含めた相続財産全体について相続人ではなかったことになる手続きです。
申述期間は原則として、自己のために相続の開始があったことを知ったときから3か月以内です。検討中の方は、詳しい条件を相続放棄の手続きと注意点で確認してください。
(参照:裁判所「相続の放棄の申述」)
相続登記は原則3年以内、古い相続は2027年3月31日に注意
相続登記は2024年4月1日から義務化されています。
相続によって不動産を取得したことを知った日から原則3年以内に申請が必要です。また、2024年4月1日より前に相続が発生し、その時点で取得を知っていた未登記不動産については、原則として2027年3月31日までに対応する必要があります。
正当な理由なく義務に違反した場合は、10万円以下の過料の対象になる可能性があります。
必要書類や手続きは、相続した不動産の名義変更(相続登記)で詳しく解説しています。
相続した実家の維持費についてよくある質問
相続した実家の維持費で迷ったら、まず年間負担を見える化する
実家を相続したときに、いきなり「売る」「解体する」と決める必要はありません。
最初にやるべきなのは、持ち続けた場合に年間いくらかかるのかを数字にすることです。
- 固定資産税・都市計画税の納税通知書を確認する
- 火災保険・水道光熱費・管理費を1年分にする
- 草刈り・修繕・実家までの交通費も加える
- その年間負担を払ってでも残す理由があるか確認する
- 残す・売る・貸す・解体の4案を同じ条件で比較する
年間維持費を出したうえで、「売るべきか」「残すべきか」「解体した方がいいのか」が決められない場合は、査定額だけで判断せず、建物の状態や家族の希望も一緒に整理すると判断しやすくなります。
実家・空き家をどうするか迷っている方へ
売却すると決めていない段階でも、年間維持費・建物の状態・家族の意向を整理しながら、売却・保有・賃貸・解体の選択肢を比較できます。
▼あわせて読みたい関連記事▼