こんにちは。親の家や相続した不動産の悩みを一緒に考える、カズです。
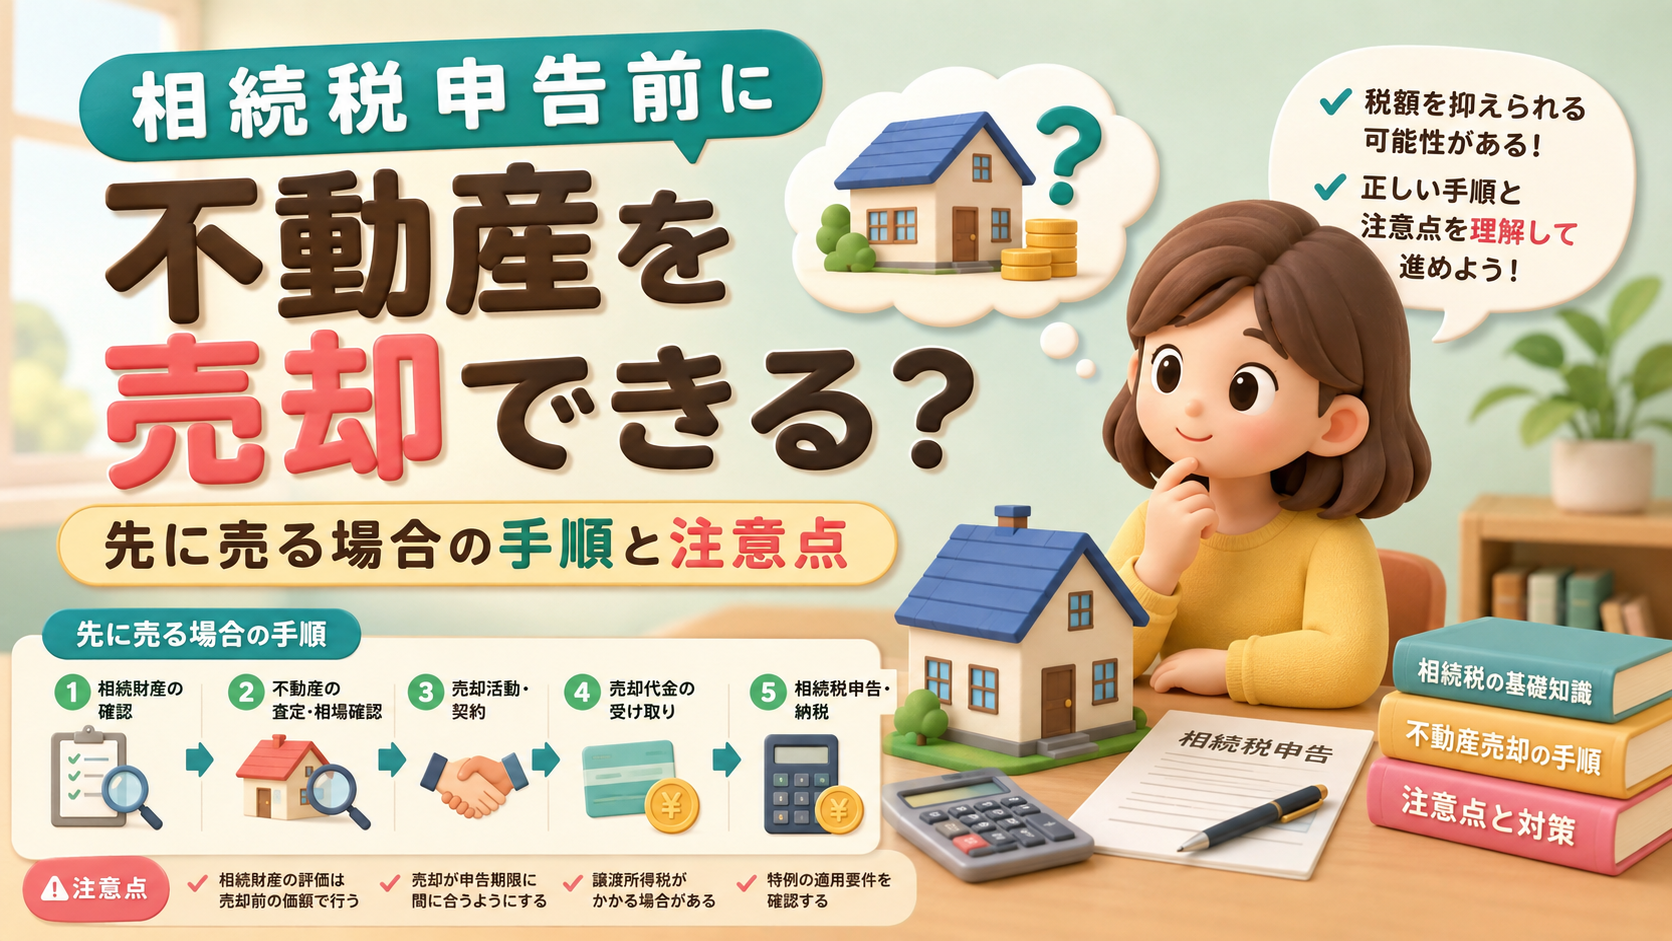
相続が始まったあと、「相続税の申告までに家を売って、納税資金を作ってもいいの?」と不安になりますよね。結論から言うと、相続税の申告前でも不動産を売却することはできます。
ただし、納税資金に使うなら「売買契約を結べるか」だけでは足りません。相続人と名義を整え、使う税制を確認し、納期限までに決済して実際にいくら現金を受け取れるかまで逆算する必要があります。
特に小規模宅地等の特例、相続放棄、遺産分割、売却後の譲渡所得税は、売却を急ぐ前に確認しておきたいポイントです。
- 相続税申告前でも不動産を売却できる条件
- 納税期限から逆算して進める順番
- 小規模宅地等・取得費加算など税制上の注意点
- 売却価格ではなく納税に使える手残りの見方
相続税申告前でも売却できる
相続税の申告と、不動産の売却は別の手続きです。被相続人が亡くなったあとでも、相続人や不動産の取得者が決まり、売主として必要な名義を整えれば、申告期限を待たずに売却できます。
| 時期 | 売主 | 相続税との関係 |
|---|---|---|
| 生前 | 現在の所有者本人 | 売却後に残った現金などが相続財産になる |
| 相続後・申告前 | 不動産を取得した相続人など | 相続開始時点の財産として相続税を計算する |
| 相続税申告後 | 不動産を取得した相続人など | 申告済みでも売却時の譲渡所得は別に確認する |
売却と相続税申告は別
相続税は、原則として相続が始まった時点の財産を基に計算します。つまり、死亡後に不動産を売ったからといって、相続税の計算を単純に「売却代金の金額へ置き換える」という話ではありません。
土地は路線価方式や倍率方式、家屋は原則として固定資産税評価額を基に評価します。実際の売却価格とは目的が違うため、相続税評価額と市場で売れる価格は分けて考えます。
納税資金に充てることは可能
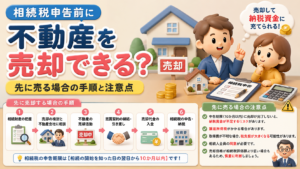
相続税の申告・納税は、原則として相続開始を知った日の翌日から10か月以内です。納税は金銭で一括が原則なので、手元資金が足りない場合に、相続した不動産を売って現金を作る方法は現実的な選択肢です。制度の基本は国税庁「相続税の申告と納税」でも確認できます。
ただし、不動産は売り出せばすぐ現金になるとは限りません。査定、相続登記、販売、売買契約、決済まで時間がかかります。
ポイント
納税資金に使う場合は「10か月ある」と考えるより、納期限までに決済して売却代金を受け取れるかで逆算してください。
売却だけでは期限に間に合わない可能性が出てきたら、一定の要件で利用できる延納や物納も含め、早めに税務署や税理士へ確認します。
納税資金を作るときの順番
私なら、いきなり不動産会社へ売却を任せる前に、相続そのものを受けるか、不動産を誰が取得するか、税制上その時期に売ってよいかを確認します。順番を間違えると、あとから戻しにくいからです。
相続放棄の可能性を先に見る
借金や保証債務が分からず、相続放棄や限定承認を検討しているなら、売却を先に進めないでください。相続財産の処分は、単純承認との関係が問題になることがあります。
相続放棄の熟慮期間は、自己のために相続開始があったことを知った時から原則3か月です。まず財産と負債を確認し、「相続する」と決めてから売却へ進む方が安全です。
相続人と取得者を確定する
次に、遺言書の有無と相続人を確認します。相続人が複数いる場合は、不動産を誰が取得して売るのか、それとも売却代金を分けるのかを家族で決めます。
ここが曖昧なまま査定額だけを比べても、契約の段階で止まりがちです。売却代金を相続人へ分ける予定なら、遺産分割協議書の内容と実際の受取方法が合うようにしておく必要があります。
相続登記と売却準備を進める
査定や相場確認は相続登記前でも始められます。しかし、亡くなった方の名義のまま買主へ所有権を移すことはできないため、売却を完了するまでには売主側の権利関係を整える必要があります。
詳しい流れは、相続した家の名義変更をしていない場合の売却手順で確認できます。
2024年4月1日から相続登記は義務化され、不動産を相続で取得したことを知った日から原則3年以内の申請が必要です。詳しくは法務省「相続登記の申請義務化に関するQ&A」で確認できます。
◆カズのワンポイントアドバイス
私なら最初に登記事項証明書を見ます。家族が「父名義」と思っていても、以前の所有者名義が残っていることがあるため、価格より先に「誰から誰へ登記するのか」を確認します。
売却価格と必要額を比べる
納税資金が目的なら、「いくらで売れそうか」だけでは足りません。仲介手数料、登記費用、測量、解体、残置物処分、住宅ローン残債、売却後の譲渡所得税などを差し引き、実際に納税へ回せる金額を見ます。
| 確認する数字 | 見るポイント |
|---|---|
| 査定・売却価格 | いくらで売れそうか |
| 売却費用 | 仲介・登記・測量・解体など |
| 売却後の税金 | 譲渡所得税や使える特例 |
| 決済時期 | 納期限までに現金化できるか |
| 最終手残り | 納税へ実際に回せる金額 |
査定は1社の高い金額だけで決めず、査定根拠、想定する売却期間、価格を見直す時期まで比べると判断しやすくなります。納期限が近い場合は、仲介だけでなく買取の条件を確認する場面もあります。
\ 納税資金を考えながら査定額を比較 /

査定額と売却期間を確認してから売却時期を判断できます。
申告期限前に売る注意点
相続税申告前の売却で一番注意したいのは、「売却できるか」と「その時期に売っても税制上問題がないか」は別だという点です。
小規模宅地等の特例を確認
特定居住用宅地等では、一定の要件を満たすと330㎡まで80%の評価減を受けられる場合があります。ただし、誰が取得するかによって申告期限までの居住・保有要件が違います。
配偶者には取得者固有の居住・保有要件がない一方、同居親族などでは申告期限までの居住や保有が要件になる場合があります。貸付事業用宅地等でも、事業継続・保有要件が関係します。
制度の詳細は国税庁「小規模宅地等の特例」で確認できます。
申告前に売る前の確認
小規模宅地等の特例を予定している土地は、取得者区分と保有・居住・事業継続要件を確認してから売却時期を決めてください。個別の適用可否は税理士へ確認すると安心です。
売却しても相続税評価は別
相続後に3,000万円で売れたからといって、相続税でも必ず3,000万円として評価するわけではありません。相続税では相続開始時点の財産を税法上の方法で評価し、売却価格はその後の市場取引で決まります。
市場価格を知るための査定と、相続税申告の評価は役割が違います。納税資金を考えるときは、この2つを混ぜないようにしてください。
売却益の税金も残しておく
相続した不動産を売って利益が出れば、相続税とは別に譲渡所得の税金がかかる場合があります。取得費と取得時期は原則として被相続人から引き継ぐため、親が買ったときの売買契約書や領収書は捨てないでください。
取得費が分からない場合は売却額の5%相当額を概算取得費とする方法があります。ただし、実際の取得費より低くなると課税される利益が大きくなる可能性があります。
相続税の取得費加算も確認
相続税を納めた人が、相続や遺贈で取得した不動産を一定期間内に売却する場合は、相続税額のうち一定額を譲渡所得の計算上の取得費へ加算できる場合があります。
対象期間は、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までです。申告前に売却する場合も対象期間内ですが、実際に加算できる金額や適用要件は個別に確認してください。詳しくは国税庁「相続財産を譲渡した場合の取得費の特例」で確認できます。
取得費、空き家特例、取得費加算など売却後の税金を詳しく確認したい方は、相続した家を売却したときの税金と特例も参考にしてください。
急いで売るか待つかを判断する
相続税の10か月という期限があると急ぎたくなりますが、早く売ることと、条件を確認せず慌てて売ることは別です。
| 現在の状況 | 先に確認すること |
|---|---|
| 相続税額がまだ分からない | 相続財産と概算税額 |
| 小規模宅地等を使う可能性がある | 売却可能な時期を税理士へ確認 |
| 納期限が近い | 仲介・買取の期間と手残りを比較 |
| 空き家の維持費が重い | 半年・1年保有した場合の費用も比較 |
私なら、査定額だけでなく固定資産税、管理費、修繕費、残置物処分、測量や登記なども確認します。高い査定額でも納税期限に間に合わなければ、今回の目的には合わないからです。
相続不動産全体の流れも確認したい方へ
名義、査定、必要書類、税金、売却方法まで全体を見たい場合は、相続不動産売却の完全ガイドで確認できます。このページでは、その中でも「相続税申告前に売る場合」に絞って解説しています。
次にやることは3つ
相続税の申告期限が気になっているなら、最初から売却契約へ進む必要はありません。次の3つを順番に確認すると、納税資金を作る方法を決めやすくなります。
- 相続人、遺言、負債、相続放棄の可能性、現在の登記名義を確認する
- 小規模宅地等の特例と相続税の見込額、申告期限まで保有すべきかを確認する
- 売却が必要なら複数の査定で価格、期間、費用、手残りを比べる
相続税額や特例の適否が分からないまま売却時期を決めると、あとで予定が変わることがあります。個別事情がある場合は、税理士や司法書士、不動産会社の役割を分け、それぞれ必要な確認を早めに進めてください。
KAZUへの相談では、売却を前提にせず、現在の状況から確認する順番と不動産側の進め方を一緒に整理できます。
\ 申告前に売るか迷う段階でも大丈夫 /
売るか決めていない段階でも相談できます。
短く状況を伝えたい方はLINEから相談できます。
相続不動産売却に関するよくある質問(FAQ)
相続税申告前の売却について、よく聞かれる疑問をまとめます。
Q1. 申告前に不動産を売れますか?
A. はい。相続税の申告期限を待つ必要はありません。ただし、相続人や取得者を確定し、買主への所有権移転ができる状態にする必要があります。小規模宅地等の特例を使う予定なら、申告期限前の売却が要件に影響しないか先に確認してください。
Q2. 相続登記前でも売れますか?
A. 査定や売却準備は進められますが、亡くなった方の名義のまま買主へ直接所有権を移すことはできません。売却を完了するには、相続人側の権利関係と相続登記を整える必要があります。
Q3. 売却代金で相続税を払えますか?
A. 売却代金を納税資金に充てることはできます。ただし、売却完了までの日数と諸費用、売却後の譲渡所得税も見込んでください。査定額ではなく、期限までに受け取れる手残り額で考えることが大切です。
Q4. 申告前に売ると特例は使えませんか?
A. 一律ではありません。小規模宅地等の特例は取得者や土地の用途によって保有・居住・事業継続要件が違います。「申告前に売ったら全部使えない」「いつ売っても同じ」と決めつけず、売却前に適用条件を確認してください。
Q5. 10か月の納期限に間に合わないときは?
A. 売却の見通しが悪いと分かった時点で、税務署や税理士へ早めに相談してください。相続税は金銭一括納付が原則ですが、一定の要件を満たす場合は延納を申請でき、延納によっても金銭で納付することが困難な場合には物納を申請できることがあります。申請期限や要件があるため、納期限直前まで待たないことが大切です。
まとめ|売る前に順番を確認
相続税の申告前でも、不動産を売却して納税資金を作ることは可能です。ただし、先に売ることがいつも正解ではありません。
相続放棄の可能性→相続人と取得者→相続登記→税制の要件→売却価格・決済時期・手残りの順で確認すると、売却を急いだことで特例や資金計画に影響するリスクを減らせます。
特に小規模宅地等の特例を使う可能性がある場合は、売却時期を先に決めず、税務上の要件を確認してください。また、相続税を納めた人は取得費加算の特例が使える可能性もあります。
相続税、小規模宅地等の特例、遺産分割、登記は個別事情で結論が変わります。正確な制度は国税庁・法務省などの一次情報を確認し、最終的な税務・登記判断は税理士・司法書士などの専門家へ相談してください。
▼あわせて読みたい記事▼