こんにちは。相続した実家や空き家の売却について一緒に考える、カズです。
私は不動産の仕事を20年以上やっていますが、相続した空き家の相談では「3,000万円で売れたら税金がかからないんですよね」「古い家は先に壊さないと控除できませんか」と聞かれることがあります。
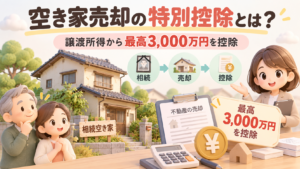
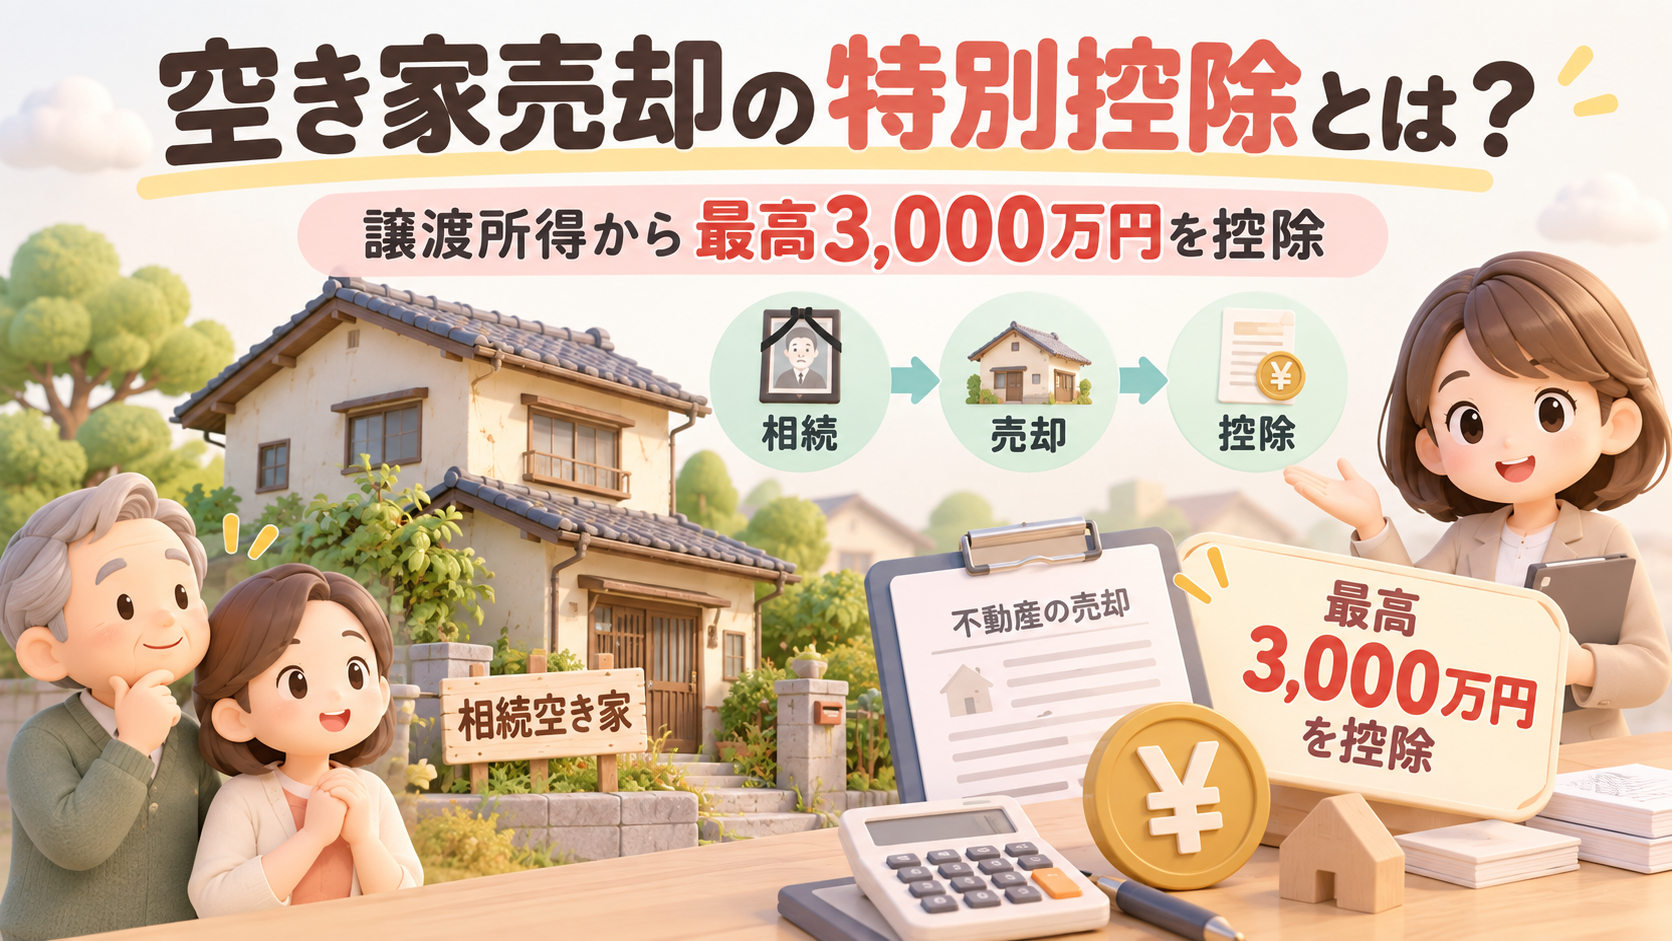
空き家売却の特別控除は、売却価格から3,000万円を引く制度ではありません。一定の相続空き家を売ったとき、取得費や譲渡費用などを差し引いて計算した譲渡所得から最高3,000万円を控除できる制度です。
ただし、相続した空き家なら全部使えるわけではありません。建築時期、親の居住状況、相続後の使い方、売却期限、売却価格などで対象かどうかが変わります。
まず30秒で確認
- 1981年5月31日以前の一定の戸建てなど:特例の対象になる可能性あり
- 相続後に住む・貸す・事業利用する:原則として対象外になる可能性あり
- 相続から3年後の年末と2027年12月31日:両方の期限を確認
- 解体前でも査定可能:税金だけを理由に先に壊さず売却条件を比較
空き家売却の特別控除とは
最初に、何から3,000万円を差し引く制度なのかを押さえましょう。ここを取り違えると、売却後の税額を大きく読み違えることがあります。
3,000万円は売却益から控除
正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。
相続または遺贈によって取得した一定の家屋と敷地等を売却し、要件を満たした場合、譲渡所得から最高3,000万円を控除できます。
課税譲渡所得の基本
売却価格 − 取得費 − 譲渡費用 − 特別控除 = 課税譲渡所得
例えば4,000万円で空き家を売ったから、4,000万円から3,000万円を引いた1,000万円に税金がかかる、という意味ではありません。
まず親などが取得したときの取得費や、仲介手数料などの譲渡費用を差し引き、そのあとに特別控除を適用します。
3,000万円は売却価格ではなく、譲渡所得から差し引ける上限額です。
取得費や譲渡所得の計算そのものは、相続した家の売却でかかる税金と3,000万円控除で詳しく確認できます。
制度の正式な要件は、国税庁「被相続人の居住用財産(空き家)を売ったときの特例」も確認してください。
対象になる空き家の条件
まず家そのものが対象になりそうかを確認します。
| 確認項目 | 主な条件 |
|---|---|
| 建築時期 | 原則1981年5月31日以前に建築された家屋 |
| 建物 | 区分所有建物登記がされていないこと |
| 居住者 | 相続開始直前に原則として被相続人以外の居住者がいないこと |
| 取得 | 対象となる家屋と敷地等を相続・遺贈で取得していること |
| 相続後 | 原則として事業・賃貸・居住などに利用していないこと |
特に見落としやすいのが建築時期です。新しい家が相続後に空き家になったとしても、この相続空き家特例に当てはまらない場合があります。
また、一般的な分譲マンションは区分所有建物なので、この特例とは対象が異なります。
親が一人で住んでいたか確認
原則として、相続開始の直前に被相続人以外の人がその家に住んでいなかったことも重要です。
例えば親と子が同居していた場合は、親が一人暮らしをしていた空き家と同じ条件では判定できません。
逆に、親が一人で暮らしていて亡くなり、その後も誰も住まず空き家になったケースなら、ほかの条件とあわせて特例を確認する価値があります。
◆カズのワンポイントアドバイス
私は査定額を見る前に「誰が住んでいたか」「いつ建ったか」「相続後に誰か住んだり貸したりしていないか」を確認します。この3点だけでも、空き家特例を詳しく調べるべき家か見えやすくなりますよ。
空き家売却の特別控除の条件
家が対象になりそうでも、それだけでは足りません。売る時期、価格、売却方法にも条件があります。特に期限と解体のタイミングは、契約を結ぶ前に確認しておきたいところです。
期限は3年後の年末まで
原則として、相続開始の日から3年を経過する日の属する年の12月31日までに売却する必要があります。
単純に「死亡した日から3年以内」という意味ではありません。
例えば2024年6月10日に相続が開始した場合、3年経過日は2027年6月10日なので、その年の2027年12月31日が一つの期限です。
さらに、2026年10月時点の現行制度では、制度自体が2027年12月31日までの一定の譲渡を対象としています。
2つの期限を分けて確認してください
「あなたの相続から計算する期限」と「制度自体の2027年12月31日」という期限があります。先に到来する日を確認するのがポイントです。
相続不動産で出てくる3年・3年10か月・5年の違いは、相続不動産はいつまでに売るべきかでまとめています。
売却代金は1億円以下
特例を使うには、原則として譲渡対価が1億円以下であることも必要です。
注意したいのは、共有者がいるから自分の受取額だけで1億円を判定すればよい、とは限らないことです。
一体として使われていた土地等を分けて売った場合や、ほかの相続人が一定期間内に売却した場合、その売却代金も合算して判定するケースがあります。
一度特例を適用したあと、対象となる別の部分の売却などで合計額が1億円を超えた場合には、その後の売却日から4か月以内に修正申告と納税が必要になる場合もあります。
高額な土地や分割売却を予定している場合は、契約前に税務署や税理士へ確認してください。
相続後に貸すと使えないことも
売れるまで空いているから誰かに貸そう、と考えることもあるでしょう。
しかし、この特例では原則として、相続から譲渡まで対象家屋や敷地等を事業、貸付け、居住に使っていないことが求められます。
そのため、相続後に賃貸住宅として貸したり、一定の場合に土地を駐車場として利用・賃貸したりすると、適用できなくなる可能性があります。
売るか貸すか迷っている段階なら、「とりあえず貸す」と決める前に特例への影響を確認する方が安心です。
耐震改修か取壊しを確認
対象となる家屋は古い建物なので、耐震性や取壊しも重要な条件です。
| 売り方 | 主な考え方 |
|---|---|
| 家を残して売る | 一定の耐震基準を満たした家屋と敷地等を売却 |
| 先に解体して売る | 家屋を全部取り壊した後に敷地等を売却 |
| 売却後に工事する | 一定条件のもと翌年2月15日までに耐震改修または全部の取壊しを完了 |
2024年1月1日以後の一定の譲渡では、売却時点で耐震改修や取壊しが終わっていなくても、譲渡した年の翌年2月15日までに条件を満たせば対象になる場合があります。
つまり、古い空き家だからといって、売主が必ず契約前に解体費用を負担して更地にする必要はありません。
買主側で売却後に耐震改修や取壊しを行う方法を取る場合は、期限までに工事が終わらないと特例を使えない可能性があります。国土交通省も、トラブル防止のため特約等による確認を案内しています。
売却後工事の制度や確認書の様式は、国土交通省「空き家の発生を抑制するための特例措置」で確認できます。
◆カズのワンポイントアドバイス
税金だけを理由に先に解体するのは避けたいところです。古家付きの査定額、更地にした場合の査定額、解体費、売却までの期間を並べてから決めた方が、実際の手取りを比較しやすくなります。
3人以上なら上限2,000万円
2024年1月1日以後の譲渡では、対象となる家屋と敷地等を相続または遺贈で取得した相続人の数が3人以上の場合、一人当たりの控除限度額は最高2,000万円です。
「兄弟3人なら、それぞれ3,000万円ずつ控除できる」とは限りません。
また、誰が家と土地を取得するかによって適用関係が変わることがあります。売却を予定しているなら、遺産分割を決める段階から税務面も確認しておく方がいいでしょう。
親族への売却は対象外
買主との関係にも条件があります。
親子や夫婦、生計を一にする親族など、一定の特別な関係にある人への売却では、この特例を利用できません。
家そのものの条件だけでなく、「誰へ売るのか」まで確認する必要があります。
使えるか迷うケースと税額差
実際には「親が老人ホームに入っていた」「兄弟で土地と建物を分けた」といったケースで迷います。判断が分かれやすいところを見ていきましょう。
老人ホーム入所でも対象になる
親が亡くなる直前まで自宅で暮らしていなくても、それだけで対象外になるわけではありません。
要介護・要支援認定等を受け、一定の老人ホーム等へ入所していた場合などは、条件を満たせば入所前の自宅を被相続人居住用家屋として扱えることがあります。
ただし、入所後にその家を他人へ貸していた場合や、ほかの人が住んでいた場合などは注意が必要です。
施設の種類、認定状況、家財の保管状況、家の利用状況などを示す資料が必要になることがあります。
分譲マンションは原則対象外
相続したマンションが空室になっても、一般的な分譲マンションの一室は区分所有建物なので、この相続空き家特例の対象にはなりません。
一方、自分自身が住んでいた住宅を売却する場合には、通常のマイホーム3,000万円特別控除など、別制度を検討できる場合があります。
同じ「3,000万円控除」という呼び方でも制度が違うので、混同しないようにしてください。
土地だけ相続した場合は注意
この特例を受ける人は、原則として対象となる家屋とその敷地等を相続または遺贈で取得していることが重要です。
親が亡くなった時点ですでに更地だった土地を相続しただけなら、通常はこの相続空き家特例の対象にはなりません。
一方、対象となる古い家と土地を相続し、条件を満たして家を取り壊して土地を売却するケースなら対象になり得ます。
土地だけを売るケースとの違いは、相続した土地の売却で使える特別控除で詳しく解説しています。
取得費加算とは併用できない
相続不動産では「相続税の取得費加算」も候補になることがあります。
相続税を納めた人が一定期間内に相続財産を売却すると、その財産に対応する一定額の相続税を取得費へ加算できる制度です。
ただし、同じ不動産の譲渡について、空き家の3,000万円特別控除と取得費加算を重ねて使うことはできません。
両方の条件に当てはまる場合は、「どちらを使えるか」だけでなく、実際の取得費・相続税額・譲渡所得を使って税額を比較します。
売却してからでは変えにくい条件もあるため、相続税を納めている方は売買契約前に税理士へ確認するのが安心です。
特別控除の税額差を計算
制度によってどのくらい変わるのか、単純化した例で見てみます。
特例の要件をすべて満たし、長期譲渡所得になるものとして計算します。
| 項目 | 特例なし | 3,000万円控除あり |
|---|---|---|
| 売却価格 | 4,000万円 | 4,000万円 |
| 取得費 | 500万円 | 500万円 |
| 譲渡費用 | 200万円 | 200万円 |
| 控除前の譲渡所得 | 3,300万円 | 3,300万円 |
| 特別控除 | 0円 | 3,000万円 |
| 課税譲渡所得 | 3,300万円 | 300万円 |
| 約20.315%での概算 | 約670万円 | 約61万円 |
この単純例では、税額差は約609万円です。
ただし、これは制度の影響を分かりやすくするための一般的な計算例です。取得費、減価償却、譲渡費用、所有期間、相続人数、ほかの特例などで実際の税額は変わります。
正確な税額や適用判断は、税務署または税理士へ確認してください。
必要書類と確定申告の流れ
特別控除は、自動的に適用される制度ではありません。要件を満たしたうえで、必要書類をそろえて確定申告します。
確認書は市区町村で取得
重要な書類が被相続人居住用家屋等確認書です。
原則として、売却する家屋の所在地を管轄する市区町村へ申請して交付を受けます。
必要資料は売却方法や自治体の確認方法によって異なりますが、住民票の除票、相続人の住民票、売買契約書、電気・ガス・水道の使用状況などが確認資料になることがあります。
市区町村から確認書が出ても、特例の適用が確定するわけではありません。
確認書は必要事項を確認するための書類です。最終的な税務上の適用可否は別に判断されます。
確定申告に必要な書類
必要書類は、家屋を残して売った場合、先に取り壊した場合、売却後に耐震改修・取壊しを行った場合で異なります。
| 主な書類 | 主な目的 |
|---|---|
| 確定申告書 | 所得税の申告 |
| 譲渡所得の内訳書 | 売却価格・取得費・譲渡費用等の計算 |
| 登記事項証明書等 | 相続取得・建築時期・建物条件等の確認 |
| 売買契約書の写し | 売却代金等の確認 |
| 被相続人居住用家屋等確認書 | 居住・相続後の利用状況等の確認 |
| 耐震基準適合証明書等 | 一定の耐震基準を満たすことの確認 |
| 取壊しを証明する書類等 | 家屋全部の取壊し時期等の確認 |
登記事項証明書については、不動産番号などを所定の明細書へ記載することで添付を省略できる場合があります。
また、市区町村へ確認書を申請するときの書類と、税務署へ確定申告するときの書類は同じではありません。
申告手続きまで詳しく確認したい方は、実家売却の確定申告と必要書類も参考にしてください。
売買契約前に確認する順番
私は相続空き家の売却では、いきなり「片付ける」「解体する」と決めない方がいいと思っています。
査定だけなら家財が残っていても、古い家が建ったままでも相談できるケースが多いからです。
売却前はこの順番で確認
- 名義・相続人・相続開始日を確認する
- 建築時期・居住状況・相続後の利用を確認する
- 特別控除と取得費加算の期限を確認する
- 現況のまま査定し、古家付き・解体後の条件を比べる
- 売買条件を決めてから必要な工事と申告書類を確保する
親が昔いくらで家を購入したか分からないケースも珍しくありません。遺品整理中に古い売買契約書、建築請負契約書、領収書、住宅ローン関係書類などが出てきたら、処分せず保管してください。
また、解体してから査定する必要はありません。古家付きの査定額と解体後の見込み額を比べてから、どちらで売るか判断できます。
特例の条件を確認したうえで売却を検討するなら、現在の査定額と売却方法を複数社で比べると、解体費などを含めた判断がしやすくなります。
\ 解体する前に現在の査定額を比較 /

査定結果を見てから、売るか解体するかを検討できます。
空き家売却の特別控除に関するよくある質問(FAQ)
Q1. 3年を過ぎると空き家自体を売却できなくなりますか?
A. いいえ。3年を過ぎたことだけで不動産そのものが売れなくなるわけではありません。ただし、相続空き家の3,000万円特別控除には期限があるため、特例を利用できなくなる可能性があります。
Q2. 相続後に空き家を駐車場として貸しても控除できますか?
A. 対象となる敷地等を事業や貸付けに利用すると、特例要件を満たさなくなる可能性があります。売却まで一時的に使う場合でも、先に税務署や税理士へ確認してください。
Q3. 市区町村の確認書が出れば3,000万円控除は確実ですか?
A. 確実とは限りません。被相続人居住用家屋等確認書は必要書類の一つですが、確認書の交付だけで税務上の特例適用が確約されるわけではありません。ほかの要件も含めて判断されます。
Q4. 取得費加算と3,000万円控除は両方使えますか?
A. 同じ不動産の譲渡について併用はできません。両制度の要件を満たす場合は、相続税額や取得費、譲渡所得を使って、どちらを適用する方が税負担を抑えられるか比較します。
空き家売却の特別控除は契約前に確認
空き家売却の特別控除は、条件を満たせば譲渡所得から最高3,000万円を控除できる制度です。
ただし、「相続した空き家だから使える」「3年以内なら大丈夫」という単純な制度ではありません。
まずやることは3つです
- 建築時期・親の居住状況・相続後の利用状況を確認する
- 相続開始日から特例の期限を確認する
- 解体前に現況査定し、税金・解体費を含む手取りを比べる
私が特に避けたいと思うのは、税金の条件を確認する前に何十万円、場合によってはそれ以上の費用をかけて片付けや解体を進めてしまうことです。
相続した家では、名義、相続人、取得費、建物の状態、売却条件、税金がつながっています。だからこそ、売却価格だけではなく、最終的に残る金額まで見て進めてください。
なお、空き家特例の適用可否や税額の最終判断は税理士・税務署へ確認が必要です。一方、「解体前に査定した方がいいのか」「仲介と買取のどちらを確認するか」「相続登記がまだでも何から進めるか」といった売却の順番は、不動産側からも一緒に確認できます。
\ 売却を決める前の進め方から相談できます /
売却するか決まっていない段階でも相談できます。
現在分かっている状況だけでも大丈夫です。
税制は改正されることがあり、物件や相続状況によって適用可否も変わります。正確な制度内容は国税庁などの公式情報をご確認ください。最終的な税務判断や確定申告は、税務署または税理士へご相談ください。
あわせて読みたい記事