こんにちは。相続した土地や実家の売却について一緒に考える、カズです。
私は不動産の仕事を20年以上やっていますが、相続した土地を売った方から「確定申告には何を持っていけばいいですか?」と聞かれることがあります。
ここでややこしいのが、確定申告の「必要書類」には、税務署へ提出する書類と、金額を計算するため手元に用意する資料があることです。
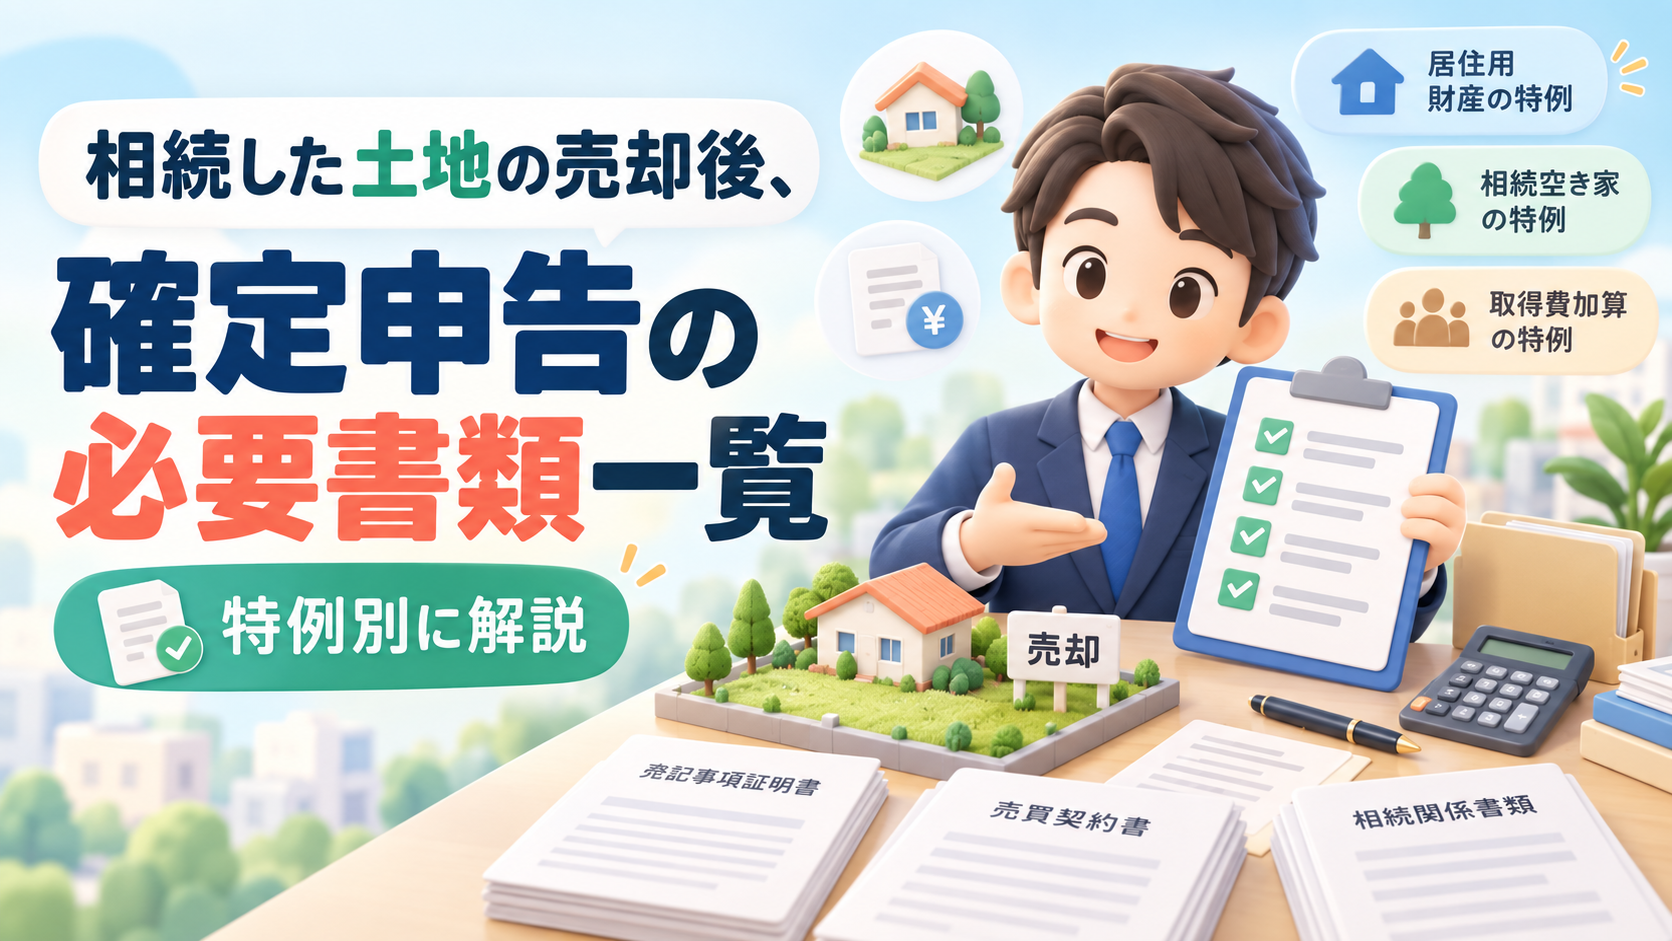
売却時や親の購入時の売買契約書、仲介手数料などの領収書は大切ですが、通常の土地売却で全部を一律に添付するわけではありません。一方、取得費加算や相続空き家の特例を使う場合は、別途提出する書類があります。
「基本の申告書」「計算に使う資料」「特例の追加書類」の3つに分けると、かなり分かりやすくなります。
- 土地売却の確定申告で提出する基本書類
- 売買契約書や領収書を準備する理由
- 取得費加算や空き家特例の追加書類
- 2026年売却分の申告期限とe-Taxの進め方
30秒で必要書類を確認
- 通常の土地売却:確定申告書・第三表・譲渡所得の内訳書が基本
- 金額の計算:売却時と購入時の契約書、取得費・譲渡費用の資料を準備
- 取得費加算:相続税の計算明細書などを追加
- 相続空き家特例:確認書・登記事項・売買契約書等の追加書類を確認
相続した土地売却の確定申告に必要な書類
まず、何を税務署へ提出し、何を手元へ用意すればよいのかを分けて見ていきます。
この違いを先に知っておけば、必要のない書類まで「全部提出しないといけないのかな」と迷いにくくなります。
基本となる提出書類
土地や建物の譲渡所得を申告する場合、基本になるのは確定申告書、分離課税用の第三表、譲渡所得の内訳書です。
| 書類 | 役割 | e-Taxの場合 |
|---|---|---|
| 所得税及び復興特別所得税の確定申告書 | 所得・控除・税額などを申告 | 入力内容から作成 |
| 申告書第三表 | 土地・建物の分離課税を申告 | 入力内容から作成 |
| 譲渡所得の内訳書 | 売却価額・取得費・譲渡費用などを計算 | 画面入力で作成 |
| 本人確認関係 | マイナンバー・本人確認 | 利用方法に応じて確認 |
| 特例ごとの添付書類 | 特例の適用要件を証明 | 利用する特例ごとに確認 |
国税庁では、土地・建物の譲渡所得について申告書や添付書類を案内しています。特例によって必要書類が変わるため、申告する年分の案内も確認してください。
(出典:国税庁「申告手続き(譲渡所得関係 申告書添付書類)」)
e-Taxなら紙の申告書を先に用意する必要はありません
確定申告書等作成コーナーで必要事項を入力すると、確定申告書や第三表、譲渡所得の内訳書が作成されます。先に必要なのは、そこへ入力する売却価額や取得費などが分かる資料です。
契約書は計算資料として重要
売却時の売買契約書、親が土地を購入したときの売買契約書、仲介手数料や測量費などの領収書は、譲渡所得を正しく計算するための重要資料です。
ただし、通常の土地・建物の譲渡所得申告では、これらすべてが一律の共通添付書類として扱われるわけではありません。
特例を使う場合などには売買契約書の写しが添付書類になるケースがあります。つまり、「申告のために用意する書類」と「必ず税務署へ添付する書類」は同じではないということです。
◆カズのワンポイントアドバイス
売却が終わっても、契約書や領収書を処分しないでください。提出しない資料でも、取得費や譲渡費用を確認するために使います。特に親が保管していた古い購入時の資料は大切ですよ。
申告が必要か先に確認する
書類を集める前に、その土地売却について確定申告が必要なのかも確認しておきましょう。
土地の譲渡所得は、基本的に次の考え方で計算します。
課税譲渡所得=売却価額-取得費-譲渡費用-適用できる特別控除
この計算で譲渡所得が生じる場合は、原則として確定申告が必要です。
反対に、取得費や譲渡費用を差し引いた結果として譲渡所得が生じず、申告を前提とする特例も使わない場合は、その土地売却だけを理由とした所得税の確定申告が不要になるケースがあります。
| 状況 | 申告の考え方 |
|---|---|
| 譲渡所得が出る | 原則として確定申告が必要 |
| 譲渡所得が出ない | 特例等がなければ不要となる場合あり |
| 取得費加算を使う | 確定申告が必要 |
| 相続空き家特例を使う | 確定申告が必要 |
取得費や税額まで確認したい場合は、相続した土地の売却税金と計算方法で具体的に解説しています。
提出書類と計算資料を分けて準備
確定申告の準備では、「売却したとき」「親が取得したとき」「相続したとき」の3つに分けて書類を見ると確認しやすくなります。
特に古い土地は親の購入時資料が見つからないことがあるので、申告期限直前ではなく早めに探してください。
売却時の資料
まず、今回の土地売却に関する資料です。
中心になるのは売却時の売買契約書。売却価額、契約日、物件の所在地などを確認できます。
さらに、売却するために支払った仲介手数料、測量費、一定の解体費用など、譲渡費用になる可能性がある支出の領収書も保管しておきます。
| 用意する資料 | 主に確認する内容 |
|---|---|
| 売却時の売買契約書 | 売却価額・契約日・物件内容 |
| 仲介手数料の領収書 | 売却に直接かかった費用 |
| 測量費の領収書 | 売却のための測量費 |
| 解体費の領収書等 | 土地売却のための取壊し費用に該当するか |
| 決済・精算書 | 決済時の金額確認 |
ただし、支払った費用なら何でも譲渡費用になるわけではありません。
毎年の固定資産税や通常の維持管理費などは、そのまま譲渡費用として差し引けるものではないので注意してください。
親の取得資料
相続した土地で特に重要なのが、亡くなった親などが土地を取得したときの資料です。
相続時の相続税評価額や固定資産税評価額が、そのまま売却時の取得費になるわけではありません。
原則として、被相続人が土地を取得したときの購入代金や購入手数料などを引き継いで計算します。
そのため、古い売買契約書、購入代金の領収書、購入時の仲介手数料、造成関係資料などが残っていないか確認してください。
契約書が見つからない場合でも、通帳、住宅ローン関係資料、当時の領収書などから取得時の内容を確認できることがあります。
どうしても取得費が分からない場合などは、売却価額の5%相当額を概算取得費とする方法があります。
例えば3,000万円で土地を売却した場合、5%は150万円です。
ただ、本来の取得費がもっと高かった場合、概算取得費を使うことで課税される譲渡所得が大きくなる可能性があります。最初から5%と決めず、親の資料を探してから判断してください。
相続時の評価額を取得費にしない
「相続税評価額が2,000万円だったから取得費も2,000万円」という計算にはなりません。相続した土地では、原則として被相続人の取得費を引き継ぎます。
相続時の資料
相続税を申告・納付した方は、相続税申告書の控えも準備しておきましょう。
相続税の取得費加算を検討するときに、相続税額や相続財産の内容を確認するために使います。
また、相続人が負担した一定の登記費用などは、条件によって取得費へ含められる場合があります。
ただし、概算取得費として売却価額の5%を使う場合などは扱いが変わります。「相続登記で払った費用は全部追加できる」と決めつけず、申告内容に合わせて確認してください。
共有なら各人で確認する
兄弟など複数人の共有名義で土地を売却した場合も注意が必要です。
代表者の口座へ売却代金をまとめて振り込んでもらったとしても、それだけで代表者一人の譲渡所得になるわけではありません。
一般には、それぞれの共有者が自分の持分に対応する売却価額、取得費、譲渡費用などをもとに申告内容を確認します。
登記上の持分、遺産分割の内容、実際の売却代金の分配が食い違っている場合は、自己判断で金額を振り分けず税理士へ確認してください。
特例を使う場合の追加書類
相続した土地の確定申告で書類が増えやすいのが、税金の特例を利用するときです。
特に確認したいのは、相続税の取得費加算と、親の古い実家・敷地に関係する相続空き家の特例です。
取得費加算の必要書類
相続税を納めた人が、相続や遺贈で取得した土地などを一定期間内に売却した場合、相続税のうち一定額を取得費へ加算できることがあります。
これが「相続財産を譲渡した場合の取得費の特例」です。
国税庁の現行案内で主な提出書類として示されているのは次の書類です。
| 書類 | 用途 |
|---|---|
| 相続財産の取得費に加算される相続税の計算明細書 | 取得費へ加算できる相続税額を計算 |
| 譲渡所得の内訳書 | 土地・建物の譲渡所得を計算 |
ここで覚えておきたいのが、相続税申告書の控えは計算のための重要資料だということです。
国税庁の現在の取得費加算の案内では、上記の計算明細書などが提出書類として示されていますが、加算額を計算するには相続税申告の内容を確認する必要があります。
添付する書類と、手元で計算に使う資料を分けて考えてください。
◆カズのワンポイントアドバイス
相続税申告書の控えは、売却が終わったあとも保管しておきましょう。取得費加算を使えるか確認するときに「相続税はいくら払ったかな」と探し直す方が少なくありません。
相続空き家の必要書類
親が住んでいた一定の古い家屋と敷地を相続して売却した場合、相続空き家の3,000万円特別控除を使える可能性があります。
ただし、相続した土地なら何でも対象になる制度ではありません。
相続開始時から更地だった土地を相続しただけなら、通常はこの特例の対象にはなりません。
一方、対象となる被相続人居住用家屋とその敷地を相続し、家屋を取り壊して敷地を売却した場合などは、他の要件を満たせば対象になる可能性があります。
主な提出書類は売却方法によって変わりますが、次のようなものがあります。
| 主な書類 | 確認する内容 |
|---|---|
| 譲渡所得の内訳書 | 譲渡所得と特例適用内容 |
| 登記事項証明書等 | 相続取得・家屋の建築時期など |
| 被相続人居住用家屋等確認書 | 被相続人の居住状況など |
| 売買契約書の写し等 | 売却代金などの要件確認 |
| 耐震・取壊し関係書類 | 売却方法に応じて追加 |
2024年1月1日以後の一定の譲渡では、売却後に買主側で翌年2月15日までに耐震改修または家屋の全部の取壊しを行う形でも対象になり得ます。その場合は、工事や取壊しを確認できる追加書類が必要になります。
また、登記事項証明書については、不動産番号等を記載した所定の明細書を利用することで添付を省略できる場合があります。
制度の条件は細かいため、正確な必要書類は売却方法に合わせて確認してください。
(出典:国税庁「被相続人の居住用財産(空き家)を売ったときの特例」)
2つの特例は重ねて使えない
相続税の取得費加算と相続空き家の3,000万円特別控除の両方に該当しそうな場合は、どちらを使うか確認が必要です。
同じ不動産の同じ譲渡について、相続空き家特例と取得費加算を重ねて適用することはできません。
どちらが有利になるかは、親から引き継いだ取得費、売却価額、譲渡費用、取得費へ加算できる相続税額などによって変わります。
控除額の名前だけで選ばないでください。両方の候補になる場合は、申告する前にそれぞれの税額を比較し、判断が難しければ税理士へ確認するのが安全です。
確定申告の期限と提出方法
書類を準備したら、いつ申告するのかを確認します。
相続した年ではなく、原則として土地を譲渡した年分の所得として翌年に確定申告します。
2026年売却は2027年に申告
2026年中に土地を譲渡した場合は、令和8年分の確定申告として2027年に申告します。
令和8年分の所得税等の確定申告の受付期間は、2027年2月16日から3月15日までです。
なお、譲渡した日は原則として買主へ資産を引き渡した日ですが、契約の効力発生日を譲渡の日として申告できる取扱いもあります。
契約と引渡しが年をまたぎ、どの年分で申告するのか判断しにくい場合は税務署や税理士へ確認してください。
e-Tax前に5つの数字を確認
e-Taxの画面を開いてから書類を探し始めるより、入力に使う数字を先にそろえておく方がスムーズです。
| 確認する内容 | 主な資料 |
|---|---|
| 売却価額 | 売却時の売買契約書 |
| 取得価額 | 親の購入時契約書等 |
| 取得時の諸費用 | 購入時の領収書等 |
| 譲渡費用 | 仲介手数料・測量費等の領収書 |
| 相続税関係 | 相続税申告書の控え |
スマートフォンから申告する具体的な操作については、不動産売却の確定申告をスマホでe-Tax提出する方法で画面入力の流れを確認できます。
申告前は3段階で確認する
書類が多く感じる場合は、次の順番で進めてください。
- 売却と取得の資料を集める:売却契約書、親の購入契約書、領収書を確認する
- 譲渡所得と特例を確認する:取得費加算や空き家特例の対象かを見る
- 必要な追加書類を集める:利用する特例に合わせて確認書や計算明細書を用意する
最初から税務署へ提出する書類だけを探すのではなく、まず譲渡所得を正しく計算できる資料をそろえるのがポイントです。
税金に関する注意
この記事は2026年10月2日時点の一般的な制度をもとにしています。実際の必要書類や税額、特例の適用可否は、相続時期、売却時期、土地・家屋の状態、共有関係などで変わります。正確な情報は国税庁などの公式情報をご確認いただき、最終的な税務判断は税務署または税理士へご相談ください。
相続土地の確定申告に関するよくある質問(FAQ)
Q1. 親の購入時の売買契約書を紛失したら申告できませんか?
A. 契約書が見つからなくても、直ちに確定申告ができなくなるわけではありません。まず領収書、通帳、住宅ローン関係資料など取得時の金額を確認できる資料を探します。取得費がどうしても分からない場合などは、売却価額の5%相当額を概算取得費とする方法があります。 Q2. 相続税を申告済みでも土地売却の確定申告は別に必要ですか?
A. 土地の売却によって譲渡所得が生じれば、原則として別に確定申告が必要です。相続税は財産を相続したことに対する税金で、土地を売却したときの譲渡所得に対する税金とは別です。 Q3. 兄弟共有の土地は代表者だけ申告すればいいですか?
A. 共有状態のまま売却した場合は、一般に各共有者が自分の持分に対応する譲渡価額、取得費、譲渡費用などを確認します。代表者の口座へ代金が入ったという理由だけで、代表者だけの譲渡所得になるとは限りません。 Q4. e-Taxなら特例の添付書類は不要になりますか?
A. e-Taxを使えばすべての添付書類が不要になるわけではありません。利用する特例によって必要な証明書類が変わります。一部の登記事項証明書などは所定の明細書に不動産番号を記載することで添付を省略できる場合があります。
相続した土地売却の確定申告と必要書類まとめ
相続した土地を売却した後の確定申告では、書類をすべて同じ扱いにせず、「提出する申告書」「金額を計算する資料」「特例の追加書類」に分けて確認してください。
- 確定申告書・第三表・譲渡所得の内訳書が基本
- 売却時と親の購入時の契約書・領収書を保管する
- 取得費不明なら5%を使える場合があるが、先に購入資料を探す
- 取得費加算や相続空き家特例は追加書類を確認する
- 2026年中の譲渡は2027年2月16日から3月15日に申告する
私が特にお伝えしたいのは、親が残していた購入時の契約書や領収書を簡単に捨てないことです。
相続した土地では「親が何十年も前に買ったので資料が見つからない」ということがあります。売却価格が同じでも、取得費をどこまで確認できるかによって課税される金額が変わる可能性があります。
まず売却時の資料、次に親の取得資料、そして相続税関係の資料を確認してください。取得費加算や相続空き家特例が関係する場合は、一般的な土地売却より必要書類が増えます。
取得費が分からない、相続税を納めている、共有名義になっている、複数の特例が候補になる場合は、申告書を完成させてからではなく、計算を始める段階で税務署や税理士へ確認する方が安心です。
あわせて読みたい記事