※この記事には広告が含まれます。
こんにちは。相続した実家の処分を一緒に考えるカズです。不動産の仕事を20年以上続けてきましたが、古い家について「売る前に解体した方がいいですか?」という相談を受けます。
実家の解体費用は、30坪程度なら木造90万〜180万円前後、鉄骨造120万〜240万円前後、RC造180万〜300万円前後が概算の目安です。ただし、立地や付帯工事によって総額は変わります。
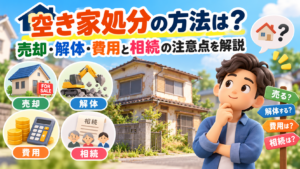
大切なのは、解体を先に決めないこと。古家付きの査定額と、更地にした場合の査定額から解体費などを引いた想定手取りを比べましょう。この記事では費用・税金・相続手続きまで順に整理します。
最初に押さえる3点
- 解体費用は本体工事に加え、家財・塀・石綿などの有無で変わる
- 解体前に古家付きと更地想定の査定を比べる
- 相続名義・再建築・税の特例を確認してから契約する
実家処分の解体費用はいくら?
実家を処分する際の解体費用は、延床面積と建物構造を基準に見積もります。ただし、ネットの坪単価を掛けただけでは総額を判断できません。撤去する範囲と現地条件をそろえた見積書が必要です。
30坪の構造別費用目安
当サイトで紹介している30坪程度の一般的な概算は次のとおりです。全国一律の料金表ではなく、本体工事を中心とする目安として見てください。
| 建物構造 | 30坪の概算 | 主な確認点 |
|---|---|---|
| 木造 | 90万〜180万円前後 | 基礎・廃材・運搬 |
| 鉄骨造 | 120万〜240万円前後 | 鉄骨の切断と分別 |
| RC造 | 180万〜300万円前後 | 重機・コンクリート処分 |
同じ木造30坪でも、重機が敷地のそばに入る家と、狭い通路から手作業で搬出する家では費用が違います。養生・運搬・処分・消費税をどこまで含むかも確認しましょう。
解体見積書の内訳は、空き家解体費用の相場と追加費用で詳しく解説しています。
追加費用が増える原因
- 重機やトラックが入れない狭い道路、敷地の高低差
- 庭木・庭石・ブロック塀・カーポート・浄化槽などの撤去
- 家具・家電・衣類などの残置物処分
- 石綿(アスベスト)含有建材の調査・除去
- 地中から見つかる古い基礎・井戸・コンクリートガラ
建物の解体では、原則として石綿含有の事前調査が必要です。解体部分の床面積が80㎡以上なら、石綿の有無にかかわらず調査結果の報告も必要になります。詳しくは環境省の石綿事前調査結果の案内をご確認ください。
追加請求の条件は契約前に確認しましょう。
地中障害物や石綿含有建材が見つかったとき、どの作業が追加料金になるのか、工事前に見積もりと連絡を受けられるのかを契約書で確認してください。
解体以外の処分費も確認
「実家を処分する費用」は解体代だけではありません。家財処分、相続登記、測量・境界確認、仲介手数料、売却時の登記費用なども条件に応じて発生します。売却益が出れば譲渡所得税の確認も必要です。
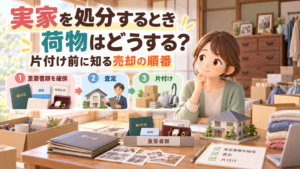
相続した不動産を売る際、取得費は原則として亡くなった親の取得費を引き継ぎます。古い売買契約書や建築請負契約書、領収書は、片付けの前に探しておきましょう。
 コンサルタント @KAZU
私が解体前にまずお願いしたいのは、家の中の書類確認です。家具や荷物を全部処分したあとに「親が買ったときの契約書も捨ててしまった」となると、売却後の税金確認で困ることがあります。大事な書類を確保してから片付けを進めましょう。
解体費の全体像が分かったら、次は「本当に解体が必要か」を考えます。売却・解体・活用の複数案を先に見ておくと、費用をかける順番を決めやすくなります。
\ 解体を決める前に解決方法を比較 /

解体や売却を確定する前の段階でも、提案内容と条件を確認できます。
解体と古家付き売却を比較する
実家の処分では、売却価格の高さよりも最終的な想定手取りを比べることが重要です。更地の査定額が高くても、解体費を差し引くと古家付き売却の方が有利な場合があります。
解体せず売れる実家もある
建物が古くても、買主がリフォームして使う、購入後に解体する、古家付き土地として買うといった取引方法があります。家財が残っている状態でも査定できるケースはあるため、先に片付けを完了する必要はありません。
現状で売れる可能性と引き渡し条件は、空き家を片付け・解体せずそのまま売る方法も参考にしてください。
更地と古家付きの手取り比較
例えば更地の想定売却価格が古家付きより200万円高くても、解体や家財処分に250万円かかるなら、単純計算では50万円分不利です。売却に必要な他の費用も含め、条件をそろえて比較します。
売却額ではなく、手元に残る金額を比較
古家付きの想定手取り=古家付きの想定売却価格-売却費用
更地の想定手取り=更地の想定売却価格-解体・家財処分費-売却費用
査定額は実際の成約価格を保証するものではありません。価格の根拠と見込みの売却期間を不動産会社に聞き、古家付き土地をそのまま売るか解体するかの判断方法も確認しましょう。
固定資産税と再建築の注意
住宅用地の特例では、一定の住宅用地の固定資産税課税標準が小規模住宅用地で6分の1、一般住宅用地で3分の1になります。家を解体して住宅用地でなくなると特例が外れる場合がありますが、税額が必ず6倍になるわけではありません。
管理不全空家等への勧告を受けた場合は、建物を残していても住宅用地特例の対象外となることがあります。制度の確認先は国土交通省の空き家対策特設サイトと所在地の自治体です。
さらに、接道条件などによっては解体後に建て替えられない土地があります。道路の種類、接道間口、セットバック、通路の権利を確認してから工事契約に進んでください。詳しくは再建築不可物件の売却方法をご覧ください。
古家付きと更地の見込みを比べても判断が難しい場合は、売却・解体・活用の提案を同じ条件で見比べてから方向を決められます。
\ 更地にする前に選択肢を比較 /
提案内容・対応範囲などを確認し、依頼するかどうかは比較後に判断してください。
相続した実家の解体前チェック
相続した家は、所有者や親族の合意、売却時の税特例によって進め方が変わります。解体見積もりと並行して次の3点を確認しておきましょう。
登記名義と兄弟の費用負担
相続登記は2024年4月1日から義務化されました。相続で不動産を取得したことを知った日から原則3年以内の申請が必要で、正当な理由なく怠ると10万円以下の過料の対象になる可能性があります。
2024年4月1日より前に取得したことを知っていた未登記の不動産にも義務が及び、原則2027年3月31日までに登記が必要です。詳しくは法務省の相続登記案内と、相続した不動産の名義変更の手順で確認できます。
兄弟などで相続する場合は、解体の要否だけでなく、誰が費用を負担し、売却代金からどう精算するかを合意しておきましょう。遺産分割前や共有名義では、一人の判断だけで工事を進めないことが大切です。
空き家の3000万円控除
条件に当てはまる相続空き家の売却には、譲渡所得から最高3,000万円を控除できる特例があります。2024年1月1日以後の譲渡で、対象の家屋と敷地等を取得した相続人が3人以上なら、一人当たりの上限は2,000万円です。
原則1981年5月31日以前に建築された家屋であること、売却代金が1億円以下であること、期限内の譲渡などの要件があります。2024年以後の一定の売却では、売却後、翌年2月15日までに買主側等が解体する方法でも要件を満たせる場合があります。
控除を受けるため、売主が必ず売却前に解体するわけではありません。
相続時の居住状況、耐震性、取壊しの時期、売買契約の条件で適用可否が変わります。契約前に税理士や税務署へ確認してください。
詳しい要件は国税庁「被相続人の居住用財産(空き家)を売ったときの特例」にまとまっています。税金全体の確認は相続した家を売却したときの税金と特例も参考になります。
補助金は工事契約前に確認
自治体によっては老朽住宅や空き家の除却費を補助する制度があります。ただし、対象建物、補助率、上限額、受付期間は自治体ごとに異なり、全国一律ではありません。
工事契約や着工の後では申請できない制度もあります。不動産所在地の市区町村に事前確認し、補助金を差し引いた自己負担額と売却後の手取りを比べてください。
実家処分を進める5ステップ
解体を先に決めず、次の順番で情報をそろえると判断しやすくなります。家族と共有できるよう、査定と見積書は書面で残しましょう。
| 順番 | 確認すること | 判断できること |
|---|---|---|
| 1 | 名義・相続人・遺言・取得費資料 | 処分を決める権限と準備 |
| 2 | 古家付きの現状査定 | 解体せず売る価格と条件 |
| 3 | 更地を想定した査定 | 解体後の売却価格の見込み |
| 4 | 解体・家財処分の現地見積もり | 先行負担と追加費用 |
| 5 | 税金・補助金・売却期間 | 最終的な想定手取り |
現状査定では、荷物の量や雨漏りなどの状態も伝え、古家付きのまま引き渡せるか確認します。手順全体は実家の空き家対策の判断手順でも詳しく紹介しています。
見積書で比べたい項目
- 解体対象の範囲(建物、基礎、庭木、塀、物置など)
- 石綿事前調査と必要な除去工事の扱い
- 廃材の搬出・処分費、養生費、消費税の含有
- 地中障害物などが出た場合の追加費用と事前連絡
- 工期、近隣対応、支払条件、見積もりの有効期限
金額が安くても撤去対象が違えば比較になりません。同じ条件の見積もりを並べ、不明な項目は契約前に質問してください。複数社の査定の見方は不動産査定を複数社で比較するときのポイントにまとめています。
よくある質問
Q1. 解体費用は相続人の誰が払いますか?
A. 相続人が複数いる場合、費用負担と売却代金からの精算方法を事前に話し合うことが大切です。遺産分割や共有関係に争いがある場合は弁護士などに相談してください。
Q2. 売却のための解体費用は税金計算で差し引けますか?
A. 土地を売るために建物を取り壊した費用などは、譲渡費用になる場合があります。ただし、家財処分などあらゆる費用が自動的に対象になるわけではありません。領収書を保管し、国税庁の譲渡費用の説明も確認してください。
Q3. 荷物が残っていても査定できますか?
A. 荷物が残った状態でも査定できるケースがあります。査定時に現状を伝え、売却条件が分かってから片付ける範囲を決めましょう。
Q4. 解体補助金はどこで調べますか?
A. 不動産所在地の市区町村です。「空き家解体」「老朽住宅除却」などの制度名で確認し、契約前の申請条件を必ず調べてください。
まとめ|解体前に査定額を確認
実家処分の解体費用は構造や現場条件で変わるため、費用相場だけで解体を決めないことが大切です。古家付きと更地それぞれの査定額から必要経費を差し引き、想定手取りを比べましょう。
次にやること
- 相続人・登記名義・購入時の書類を確認する
- 古家付きと更地想定の査定額を比較する
- 差額を見てから解体見積もり・税金・補助金を調べる
相続人の意見が分かれている、再建築できるか分からない、解体時期と税特例で迷うといった場合は、見積書や査定内容を整理してから個別に相談すると、次の行動を決めやすくなります。
\ 解体前に売却と相続の進め方を確認 /
売ると決めていない段階でも相談できます。
状況を短く送っていただくだけでも大丈夫です。
費用や税金、法令の扱いは物件や自治体、相続状況によって異なります。国税庁・国土交通省・自治体などの公式情報を確認し、最終判断は不動産会社、司法書士、税理士、弁護士など必要な専門家へご相談ください。