こんにちは。相続した実家をどう手放すか、一緒に考えるカズです。
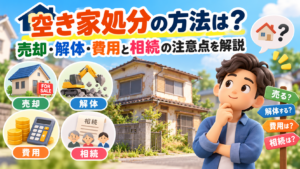
私は不動産の仕事を20年以上やっていますが、古くなった実家の相談では「売る前に壊した方がいいですか?」とよく聞かれます。
実家の解体費用には全国一律の金額がなく、構造・広さ・道路条件・家財・アスベスト・付帯物などで変わります。当サイトでは30坪程度の一般的な概算として、木造90万〜180万円前後、鉄骨造120万〜240万円前後、RC造180万〜300万円前後を一つの目安にしています。
ただ、処分を考えているなら費用だけを見て解体を決めるのはおすすめしません。古家付きの査定額と、更地にした場合の査定額から解体費などを引いた手取りを比べてから決めるのが基本です。
- 実家を解体するときの費用目安
- 解体費用が高くなる主な条件
- 古家付きと更地の手取り比較
- 相続した実家を壊す前の確認事項
30秒で判断
- 費用:坪単価だけで決めず、付帯工事まで含む現地見積もりで確認
- 売却:先に古家付きと更地想定の査定額を比べる
- 注意:再建築できない土地は解体を先行しない
- 相続:名義・相続人・空き家特例を工事契約前に確認
実家処分の解体費用はいくら
解体費用は建物本体だけで決まりません。延床面積と構造が基本になりますが、重機が入れるか、塀や庭木を撤去するか、家財がどれだけ残っているかなどでも総額は動きます。
なので、ネット上の坪単価だけを掛け算するより、「どこまで撤去した状態で引き渡すのか」までそろえて見積もる方が実際の負担をつかみやすいですよ。
30坪の解体費用を目安にする
| 構造 | 30坪の概算 | 確認したい点 |
|---|---|---|
| 木造 | 90万〜180万円前後 | 基礎・廃材量・道路条件 |
| 鉄骨造 | 120万〜240万円前後 | 鉄骨の種類・切断や分別 |
| RC造 | 180万〜300万円前後 | 大型重機・コンクリート処分 |
上の金額はあくまで一般的な概算です。同じ30坪でも、トラックや重機が敷地の近くまで入れる家と、狭い通路から人力で廃材を運ぶ家では条件が違います。
解体工事そのものの内訳や見積書の見方を詳しく確認したい方は、空き家解体費用の相場と追加費用で詳しくまとめています。
解体費用が上がる主な原因
見積もりで差が出やすいのは、建物以外の撤去と現場条件です。庭木、庭石、ブロック塀、カーポート、物置、浄化槽などを撤去すれば、その分の工事費や処分費が加わります。
家財が大量に残っている場合も別途費用が必要になることがあります。また、道路が狭く重機や大型車が入れない現場では、人手や運搬回数が増えやすくなります。
建物の解体工事では、原則として石綿(アスベスト)含有の有無を事前調査する必要があります。さらに、解体部分の床面積が80㎡以上の建築物では、石綿の有無にかかわらず事前調査結果の報告が必要です。
追加費用の条件は契約前に確認してください。
地中から古い基礎、井戸、コンクリートガラなどが出た場合や、石綿含有建材の除去が必要になった場合は、追加工事になることがあります。「何が出たら、いくら加算されるのか」「追加前に連絡をもらえるか」まで見積書や契約書で確認しておきましょう。
解体以外の処分費用も確認する
「実家を処分する費用」と「建物を解体する費用」は同じではありません。
相続した実家なら、状況によって家財処分、相続登記、測量や境界確認、仲介手数料、売却時の登記関係費用なども考えます。売却益が出る場合は譲渡所得の税金も確認が必要です。
親が昔いくらで購入したのか分からないこともありますが、売却時の取得費は原則として被相続人の取得費を引き継ぎます。古い売買契約書、建築請負契約書、領収書、ローン関係書類などは、家財を捨てる前に探してください。
 コンサルタント @KAZU
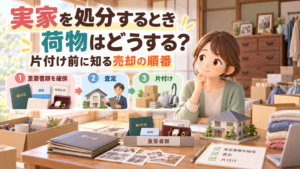
私が解体前にまずお願いしたいのは、家の中の書類確認です。家具や荷物を全部処分したあとに「親が買ったときの契約書も捨ててしまった」となると、売却後の税金確認で困ることがあります。大事な書類を確保してから片付けを進めましょう。
兄弟で相続したら費用負担も決める
兄弟など複数の相続人がいる場合は、解体の必要性だけでなく誰が費用を出し、売却代金からどう精算するかまで話しておく方が安心です。
一人が先に立て替えるのか、相続人で負担するのか、売却代金から精算するのかで後から認識がずれることがあります。遺産分割が済んでいない場合や共有になる場合は、一人の判断で工事を進めず、所有関係と合意内容を確認してください。
実家の処分と解体費用を比べる
実家を処分するときに見たいのは「解体すると高く売れそう」という話だけではありません。最終的に手元へいくら残るかです。
古家付きで売れるなら、売主が解体費用を先に用意せずに済む可能性があります。一方、建物の状態や土地需要によっては、更地にした方が買主を探しやすいケースもあります。
解体せず売れる実家もある
築年数が古くても、必ず解体してから売る必要はありません。買主がリフォームして使う、購入後に解体する、古家付き土地として契約するといった方法があります。
荷物が残っていても査定できるケースは多いため、片付けや解体にお金をかける前に価格を確認できます。詳しくは空き家を片付け・解体せずそのまま売る方法も参考にしてください。
解体費を先に用意するのが難しい場合も、最初から「更地にできないから売れない」と考える必要はありません。現況のまま売る条件や、買主側で解体する条件を含めて査定時に確認できます。
更地と古家付きは手取りで比べる
例えば、更地にした場合の査定額が古家付きより200万円高くても、解体・家財処分・付帯工事で250万円かかるなら、単純な差額だけでは更地化が有利とは言えません。
比較するのは売値ではなく想定手取り
古家付きの想定手取り = 古家付きの想定売却価格 − 売却に必要な費用
更地の想定手取り = 更地の想定売却価格 − 解体・家財処分等 − 売却に必要な費用
査定額は成約を保証する金額ではありません。そのため、古家付きと更地の両方について「なぜその価格になるのか」「想定する売却期間はどれくらいか」まで聞いて比べるのがポイントです。
古家付きで売るメリット・デメリットをもう少し深く比べたい場合は、古家付き土地をそのまま売るか解体するかの判断方法も確認してみてください。
売却・解体・活用のどれにするかまだ決めていないなら、一つの方法に決め打ちせず、実家に合う提案を並べてみると判断しやすくなります。
\ 売却・解体・活用の提案をまとめて比較 /

売却を決める前の段階でも、解決プランを比較できます。
更地にすると固定資産税が変わる
住宅の敷地には住宅用地の特例があり、小規模住宅用地では固定資産税の課税標準が6分の1、一般住宅用地では3分の1となります。
建物を取り壊して住宅用地ではなくなると、この特例が外れて土地の税負担が増える場合があります。ただし、解体したら固定資産税の納税額が必ず6倍になるわけではありません。家屋分の税金がなくなるほか、土地の評価や負担調整なども関係するためです。
また、管理不全空家や特定空家として自治体から勧告を受けた場合は、建物が残っていても住宅用地特例の対象外となることがあります。正確な制度は国土交通省「空き家対策 特設サイト」と、不動産所在地の市区町村へ確認してください。
再建築できるか解体前に確認する
古い実家では、今は建物が建っていても、現在の道路条件などでは建て替えが難しい土地があります。
解体したあとに再建築できないと分かっても、元の建物には戻せません。接道間口、道路の種類、セットバック、通路の権利関係などに不安がある場合は、解体契約の前に自治体の建築担当窓口や不動産会社へ確認してください。
再建築不可の可能性がある場合は、再建築不可物件を解体する前の確認事項と売却方法で詳しく解説しています。
相続した実家を壊す前の確認
相続した実家では、普通の建て替え目的の解体と違い、「誰が所有者なのか」「相続人の合意は取れているか」「税特例へ影響しないか」も確認します。
解体見積もりと同時に名義・相続人・売却方法を確認しておけば、工事を始めてから手続きで止まる可能性を減らせます。
相続人と登記名義を確認する
親が亡くなったあとも登記名義が親のまま、というケースは珍しくありません。
2024年4月1日から相続登記は義務化され、相続によって不動産を取得したことを知った日から原則3年以内に申請する必要があります。正当な理由なく義務に違反した場合、10万円以下の過料の対象になる可能性があります。
なお、2024年4月1日より前に発生した相続も対象です。古い相続で未登記の実家なら、解体や売却だけを先に考えず名義を確認してください。
相続登記の期限・必要書類・費用は、相続した不動産の名義変更と相続登記の手順で詳しく確認できます。
空き家特例と解体時期を確認する
一定の要件を満たす相続した実家では、「被相続人の居住用財産に係る譲渡所得の特別控除」により、譲渡所得から最高3,000万円を控除できる場合があります。
対象となる家屋には、原則として1981年5月31日以前に建築されたこと、区分所有建物ではないことなどの要件があります。また、2024年1月1日以後の譲渡で対象財産を取得した相続人が3人以上の場合は、一人当たりの控除限度額が2,000万円です。
売却期限や売却代金1億円以下などの条件もあり、2024年1月1日以後の一定の譲渡では、売却後に買主側などが翌年2月15日までに家屋の全部を取り壊す形で要件を満たせる場合もあります。
3,000万円控除を使うために、売主が必ず売却前に解体するとは限りません。
建築時期、相続時の利用状況、売却時期、売却価格、耐震性、取壊し時期などで適用可否が変わります。売買契約の条件にも関わるため、該当しそうなら契約前に税理士や税務署へ確認してください。
正確な要件は国税庁「被相続人の居住用財産(空き家)を売ったときの特例」をご確認ください。
相続した家の譲渡所得や取得費加算まで確認したい方は、相続した家を売却したときの税金と特例も参考にしてください。
補助金は契約や着工前に調べる
自治体によっては、老朽住宅や空き家の除却費を補助する制度があります。ただし、全国一律の制度ではなく、対象建物、補助率、上限額、業者の条件、受付期間などは地域ごとに違います。
特に注意したいのは申請時期です。工事契約や着工後では対象外になる制度もあるため、先に不動産所在地の市区町村へ確認してください。
補助金だけを理由に解体を決めず、実際の自己負担額と売却後の想定手取りを並べて考えるのが大切です。
実家処分を失敗しない進め方
実家の処分では、解体業者へ見積もりを頼む前後に、不動産としての価値と相続状況も一緒に確認すると進めやすくなります。
費用をかける前に売却条件を知っておけば、「壊さなくても売れたかもしれない」という後悔を減らせます。
解体を決める前の順番
| 順番 | 確認すること | 判断できること |
|---|---|---|
| 1 | 名義・相続人・遺言・取得費資料 | 誰が処分を決められるか |
| 2 | 古家付きの現状査定 | 解体せず売る価格帯 |
| 3 | 更地を想定した査定 | 解体で増える売却額の目安 |
| 4 | 解体・家財処分の見積もり | 実際の先行負担 |
| 5 | 税金・補助金・売却期間 | 最終的な想定手取り |
この5つを横に並べれば、解体するか、そのまま売るかを「なんとなく」ではなく数字と条件で比べられます。
売却・解体・活用をまだ一つに絞れない場合は、解体契約を先にするより、複数の解決プランを見てから方向を決める方法もあります。
\ 解体を決める前に出口を比較 /
比較したうえで、実際に依頼するかを判断できます。
実家の処分と解体費用に関するよくある質問(FAQ)
Q1. 解体費用は相続人の誰が払いますか?
A. 相続人が複数いる場合は、工事を決める前に費用負担と売却代金からの精算方法を話し合っておくのが安全です。誰か一人が立て替える場合も、後の認識違いを避けるため合意内容を残しておきましょう。遺産分割や共有関係に争いがある場合は、弁護士など専門家へ確認してください。
Q2. 売却のために払った解体費用は税金計算で差し引けますか?
A. 土地を売るために建物を取り壊した費用など、売却のために直接要した費用は譲渡費用として扱える場合があります。ただし、家財処分などすべての支出が自動的に譲渡費用になるわけではありません。領収書や契約書を保管し、個別の扱いは税理士や税務署へ確認してください。
Q3. 実家の荷物が残っていても査定できますか?
A. 家具や荷物が残っていても査定できるケースは多くあります。先に全部処分すると費用が無駄になる場合もあるので、まず現状で査定してもらい、売却条件が見えてから片付け範囲を決める方法があります。
Q4. 実家の解体補助金はどこで確認できますか?
A. 不動産所在地の市区町村で確認します。「空き家解体」だけでなく、老朽住宅や耐震性が不足する住宅の除却制度として設けられている場合もあります。契約・着工後では申請できない制度もあるため、工事を決める前に問い合わせてください。
実家の処分と解体費用は査定後に決める
実家を処分するときは、建物が古いという理由だけで解体を先に決めないことです。
最初にやることは3つ。名義と相続人を確認する、古家付きと更地想定の査定額を比べる、解体・片付け費用の見積もりを取る。この3つがそろえば、どちらが手元に残りやすいか判断しやすくなります。
そのうえで、再建築の可否、固定資産税、補助金、相続空き家の特例など、あなたの実家に関係する条件だけを確認してください。
次にやること
- 登記・相続人・購入時の書類を確認する
- 古家付きと更地想定の査定額を同じ条件で聞く
- 差額を見てから解体見積もりと税金を確認する
家族の意見がまだまとまっていない、再建築できるか分からない、空き家特例を使えるか判断できないなど、一般論だけでは決めにくいケースもあります。そういうときは、売却を決める前の段階で一度状況を確認しておくと話を進めやすくなります。
\ 解体前に実家の状況を一緒に確認 /
売ると決めていない段階でも相談できます。
状況を短く送っていただくだけでも大丈夫です。
費用や税金、法令の扱いは物件や自治体、相続状況によって異なります。正確な情報は国税庁・国土交通省・自治体などの公式情報をご確認いただき、最終的な判断は不動産会社、司法書士、税理士、弁護士など必要な専門家へご相談ください。