マンション売却後の確定申告は、譲渡所得(売却益)が出た場合や、3,000万円特別控除などの特例を使う場合に必要です。
購入時の資料がそろい、特例判定が複雑でなければ、国税庁の確定申告書等作成コーナーから自分で申告できます。
一方、相続マンション、共有名義、取得費不明、賃貸利用、住み替えが絡む場合は、入力できても税務判断を誤る可能性があります。
まず「申告が必要か」「取得費を証明できるか」「使える特例は何か」の順で確認しましょう。
- 利益が出た場合と特例を使う場合は申告が必要
- 税額は売却代金ではなく譲渡所得を基に計算
- 購入時資料と減価償却の確認が重要
- 相続マンションは3,000万円控除の種類を混同しない
確定申告が必要かと税額を先に判定する
最初に、売却代金から取得費と譲渡費用を差し引き、譲渡所得が出るか確認します。税額がゼロでも、控除や損失の特例を受ける場合は申告が必要です。
申告が必要なケース
| 売却結果 | 申告 | 確認点 |
|---|---|---|
| 譲渡所得が出た | 原則必要 | 所有期間と特例 |
| 控除・損失特例を使う | 必要 | 税額ゼロでも申告 |
| 損失で特例を使わない | 原則不要 | 他の不動産譲渡があれば再確認 |
申告期限は原則、売却した翌年の2月16日から3月15日までです。3月15日が休日の場合は翌開庁日になります。期限後は無申告加算税や延滞税が生じることがあるため、資料集めは売却年内から始めると安心です。
譲渡所得と税率の計算方法
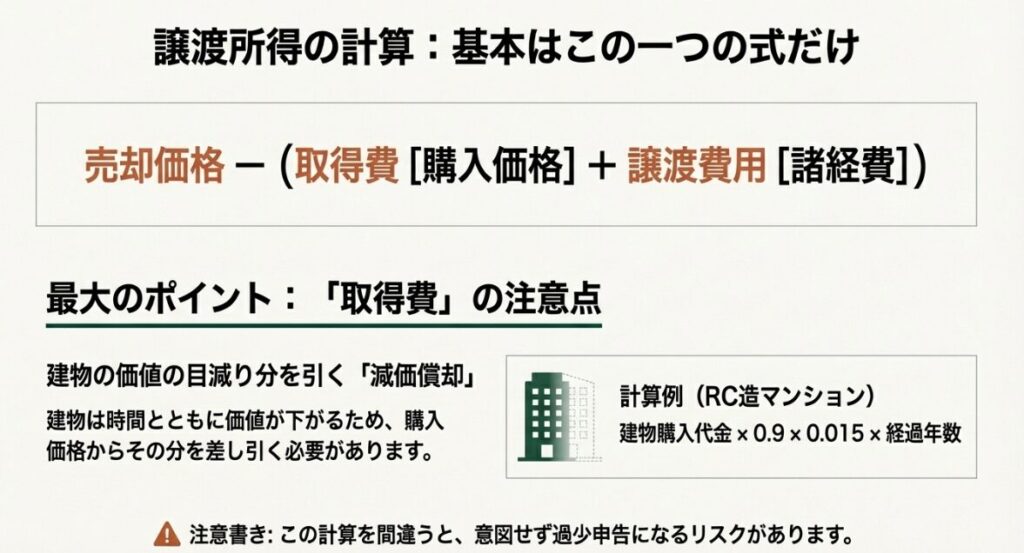
課税譲渡所得=売却代金-取得費-譲渡費用-特別控除額
取得費には購入代金や購入時の仲介手数料などを含めますが、建物部分は所有期間中の減価償却費相当額を差し引きます。
取得費が分からない場合は売却代金の5%を概算取得費にできますが、税額が大きくなりやすいため、契約書、通帳、住宅ローン資料、当時のパンフレットも探しましょう。
売却年の1月1日時点で所有期間が5年を超える場合は長期譲渡所得で標準税率は合計20.315%、5年以下は短期譲渡所得で39.63%です。相続では原則、親など被相続人の取得時期を引き継ぎます。
譲渡費用にできるのは、仲介手数料や売買契約書の印紙代など、売却のために直接かかった費用です。
管理費、修繕積立金、固定資産税、住宅ローン返済額は通常ここへ入れません。買主から受け取った未経過固定資産税等の清算金は、譲渡価額へ含めます。
3,000万円控除で間違えやすい相続マンション
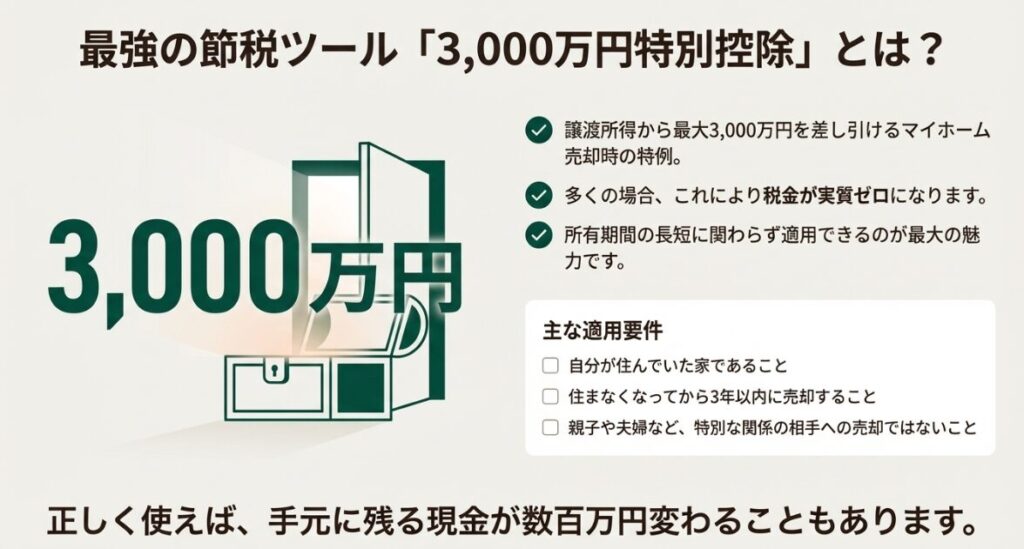
自分が実際に住んでいたマンションなら、要件を満たすと国税庁のマイホーム3,000万円特別控除を利用できる可能性があります。住民票があるだけでなく、居住実態や売却時期などの確認が必要です。
一方、親が住んでいたマンションを相続して売る場合、被相続人の空き家に関する特別控除は、区分所有建物が対象外です。
一般的な分譲マンションは該当しないため、国税庁の相続空き家特例の要件を確認し、マイホーム特例と混同しないでください。
 コンサルタント @KAZU
共有名義なら、原則として各共有者が持分に応じて申告します。売買契約書や費用の負担割合と申告内容が合っているかも確認しましょう。
自分で申告する手順と専門家に任せる目安
必要書類を集めてe-Taxで申告する
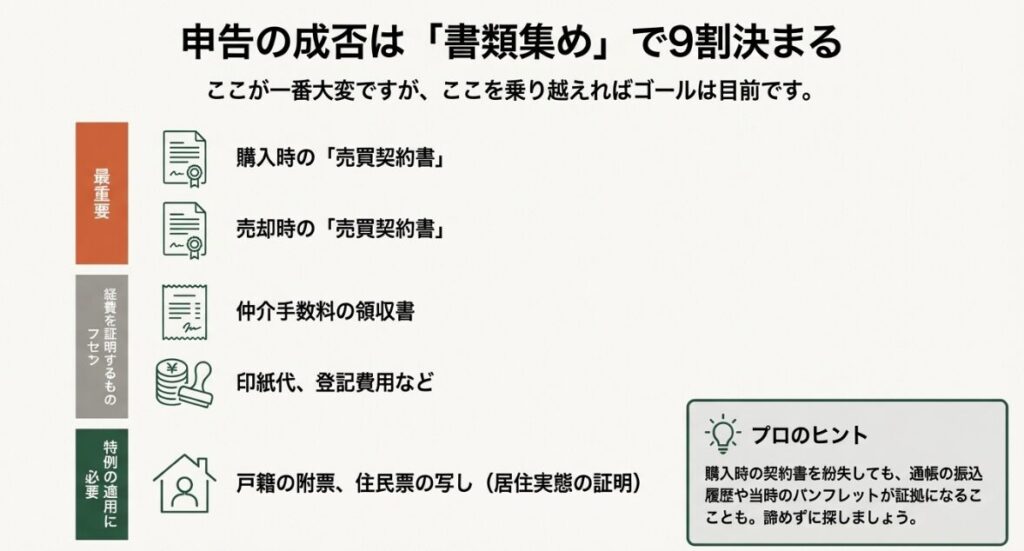
- 売却時の売買契約書、精算書、仲介手数料・印紙代の資料
- 購入時の売買契約書、購入諸費用、リフォーム費用の資料
- 源泉徴収票など他の所得資料、控除証明書、マイナンバーカード
- 特例ごとに指定された登記事項や居住実態を確認できる書類
相続マンションでは親の購入時資料が重要です。相続税が課税された人が、相続または遺贈で取得したマンションを所定期間内に売却した場合は、相続税額の一部を取得費へ加算できる可能性があります。
期限は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。相続税申告書に加え、相続開始日と売却日も確認してください。
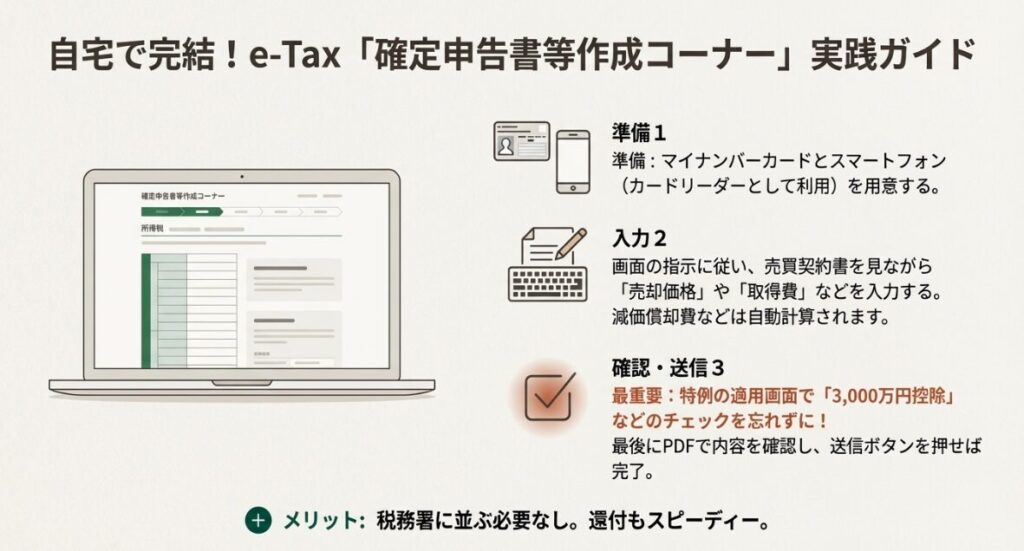
- 確定申告書等作成コーナーで「土地や建物等の譲渡」を選ぶ
- 譲渡所得の内訳書を作成する
- 売却代金、取得費、譲渡費用、特例を入力する
- 税額と添付書類を確認し、e-Tax送信または書面提出する
送信前に、内訳書の金額、取得日、共有持分、選択した特例が契約書や登記事項と一致するか照合してください。申告書のPDF、受信通知、計算根拠にした資料は申告後もまとめて保存します。
確定申告をすると、ふるさと納税のワンストップ特例は無効になるため、寄附金控除も申告書へ入力します。入力画面で表示される特例名だけで判断せず、要件を満たすか先に確認してください。
税理士へ確認した方がよいケース
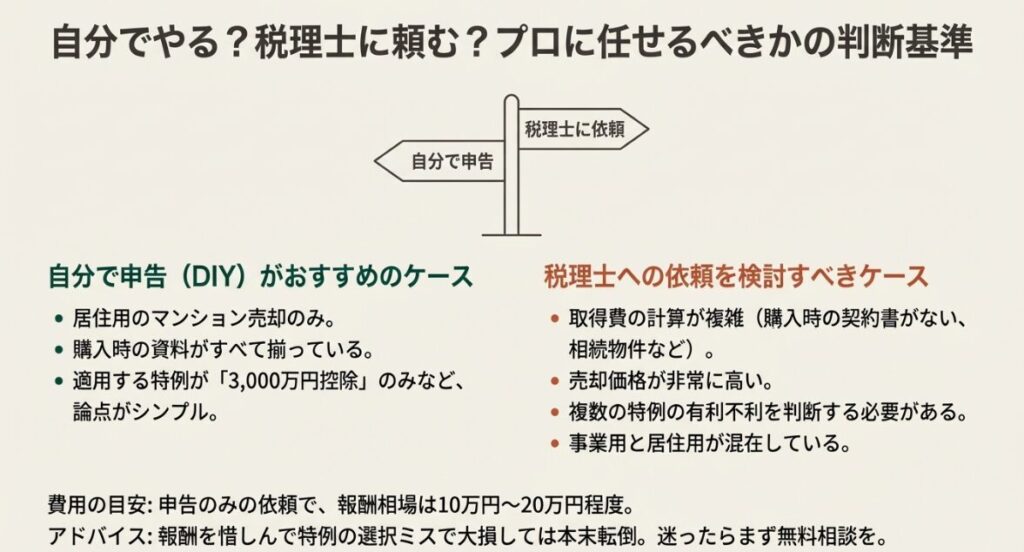
取得費が不明、相続税の取得費加算を検討する、賃貸や事業に使っていた、共有者がいる、住み替えで住宅ローン控除との関係を確認したい場合は、申告前に税理士へ確認する方が安全です。
税務以外に相続登記、家族間の合意、売る・残すの判断も整理したい場合は、相続不動産・空き家・売却相談で確認事項の全体像を案内しています。
\ 税務以外の相続・不動産も一緒に整理 /
売却後の名義や家族間の整理だけでも相談できます。
短く状況を伝えたい方はLINEから相談できます。
不動産売却の申告に詳しい税理士を探すと、特例の適用可否、必要書類、依頼費用を比較できます。
税理士紹介サービスの利用は無料ですが、実際に申告を依頼する場合の報酬は税理士ごとに異なるため、契約前に見積もりを確認してください。
\ 不動産売却の申告に詳しい税理士を探す /

相談内容を伝え、対応分野と報酬を比べてから依頼先を決められます。
▼あわせて読みたい記事▼