
マンションの相続税評価額は、市場価格より安くなることがあります。土地を敷地権割合で按分し、建物を固定資産税評価額で評価するためです。
ただし、2024年以降は一定の分譲マンションに補正ルールが加わりました。安いから残すと決めず、評価額・市場価格・維持費を分けて判断することが大切です。
- 相続税評価額が市場価格より安くなりやすい理由
- 2024年以降の区分所有補正率の注意点
- 売る・貸す・残すを決める比較基準
マンションの相続税評価額が安くなりやすい理由
- 土地はマンション全体ではなく、自室の敷地権割合で評価する
- 建物は売買価格ではなく、固定資産税評価額を基にする
- 駅近・眺望・ブランドなどの市場価値と税務評価は一致しない
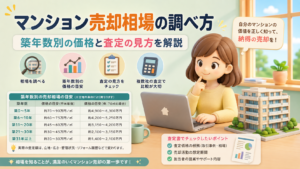
土地持分と建物の評価方法が市場価格と異なる
マンションの土地部分は、敷地全体の価額に敷地権割合を掛けて計算します。戸数が多く、1戸当たりの土地持分が小さい物件は、土地の評価額も小さくなりやすい仕組みです。
建物部分は固定資産税評価額を基にします。一方、市場価格には立地、階数、眺望、管理状態、取引時期などが反映されるため、両者には差が生じます。
| 比較項目 | 相続税評価額 | 市場価格 |
|---|---|---|
| 目的 | 相続税・贈与税の計算 | 売買の判断 |
| 主な基準 | 路線価、固定資産税評価額、敷地権割合 | 成約事例、立地、築年数、管理状態 |
| 使い方 | 遺産全体の課税判定に使う | 売却額や分け方の検討に使う |
相続税がかかるかどうかは、マンション単体ではなく、預貯金などを含む遺産全体と基礎控除を踏まえて判定します。
2024年以降は区分所有補正率を確認する
2024年1月1日以後に相続・遺贈・贈与で取得した一定の居住用分譲マンションは、従来の土地・建物評価額に「区分所有補正率」を掛けて評価します。
補正率は、築年数、総階数、所在階、専有面積に対する敷地利用権の面積などから計算します。
評価水準が0.6未満なら評価乖離率に0.6を掛けた数値、0.6以上1以下なら1、1を超える場合は評価乖離率を区分所有補正率として使用します。
地階を除く総階数が2以下の低層集合住宅や、区分建物の登記がされていない一棟所有の賃貸マンションなど、通達を適用しない物件もあります。
正確な計算は、国税庁「居住用の区分所有財産の評価」と計算明細書で確認し、適用可否や計算に迷う場合は税理士へ確認してください。
 コンサルタント @KAZU
評価額が安いことは税務上の特徴です。実際にいくらで売れるか、持ち続ける負担がいくらかとは分けて考えましょう。
評価額が安いマンションを売る・貸す・残す判断基準
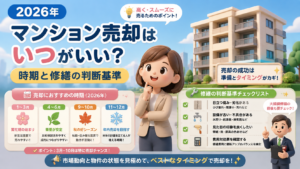
判断するときは、税額の小ささだけでなく、将来の手残りと家族の合意を比べます。評価額が低くても、維持費や修繕負担が続けば家計には重くなるためです。
年間維持費と使う予定を先に確認する
- 管理費・修繕積立金・固定資産税・保険料の年間合計
- 本人や家族が住む予定と、その期限
- 賃貸する場合の家賃、空室、原状回復、管理委託の負担
- 共有名義なら、売却や賃貸について共有者の意向
利用予定と期限が明確で、維持費を負担できるなら残す選択肢があります。
空室や管理委託費などを差し引いても収支が見込めるなら、賃貸を検討できます。利用予定がなく、維持費や共有者調整の負担が大きいなら、売却を検討しましょう。
査定額は高さではなく根拠を比べる
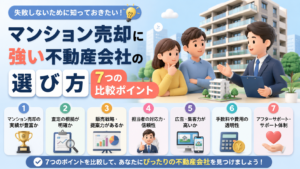
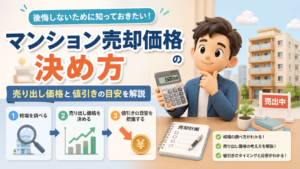
市場価格を確認するときは、最も高い査定額だけで会社を選ばないことが大切です。各社へ次の点を同じ条件で確認すると、比較しやすくなります。
- 査定価格の根拠となる成約事例
- 売出価格と成約予想価格の違い
- 想定する売却期間と価格を見直す時期
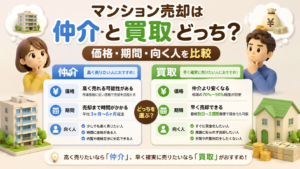
- 仲介と買取それぞれの概算手取り額
査定で分かるのは価格の目安です。売るか残すか、兄弟へどう分けるか、相続登記をどう進めるかまでは、査定だけでは決まりません。
名義、相続人、売却時期を整理する手順は、相続不動産・空き家・売却相談で確認できます。
片付けや修繕より先に売却方法を確認する
荷物が残っていても査定できる場合があります。売却方法を決める前に高額な片付けや修繕をすると、その費用を売却代金で回収できないこともあるため、現状のまま査定条件を確認しましょう。
売却へ進む前に、相続人の確認、必要に応じた遺産分割、相続登記を済ませる必要があります。名義や共有者が未整理なら、買主を探す前に手続きの順番も確認してください。
相続マンションは、評価額や査定額だけでは、名義・相続人の意向・保有コストまで含めた結論を出しにくい場合があります。
KAZUへの相談では、売却を前提にせず、相続登記や家族で確認する順番、売る・貸す・残す選択肢を整理できます。
\ 売るか残すか決める前の整理に /
売却するか決めていない段階でも相談できます。
短く状況を伝えたい方はLINEから相談できます。
次に行うこと
- 相続税評価額を国税庁の方法で確認する
- 年間維持費と今後の利用予定を書き出す
- 複数社の査定価格と根拠を同じ条件で比べる
相続税評価額だけでは、現在の売却価格は分かりません。複数社の査定を比べると、価格の幅、売却期間、会社ごとの見方を家族会議の材料にできます。査定結果を確認してから、売却するかどうかを検討できます。
\ 最大9社の査定価格を比較 /
)
査定額の高さだけでなく、根拠と売却条件も比べてください。
▼あわせて読みたい記事▼